大雨・水害とバイクと保険の話。車両保険でも補償されない? 今こそ見直したい水害への備え

REPORT●平塚直樹
PHOTO●平塚直樹、写真AC
*写真はすべてイメージです
車両保険に加入していれば水没も補償される?
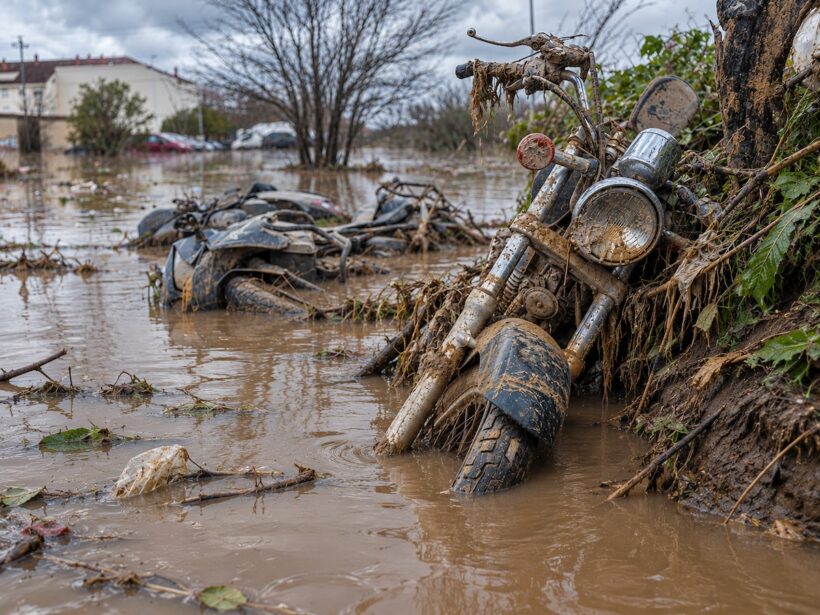
台風や大雨、洪水などの自然災害で愛車のバイクが水没した場合、基本的には任意保険の車両保険で補償を受けられるケースが多い。実際に、車両保険の補償対象に台風や洪水、高潮などによる損害を含むバイク保険もある。
ただし、バイクの任意保険に加入していれば、必ず水没などによる損害まで補償されるというわけではない。まずは車両保険を付けているか、さらに水災が補償範囲に含まれているかを確認する必要がある。
また、車両保険を使う場合、翌年度の保険料にも注意したい。台風や洪水による損害で保険金を受け取ると、商品によっては1等級ダウンとなり、更新後の保険料が上がるケースがあるためだ。
水没でバイクが全損になった場合などは、受け取れる保険金額や修理費用、翌年度以降の保険料などを踏まえ、保険を使うかどうか判断することになる。
車両保険でも補償の対象外になるケースとは?
一方、車両保険に入っていても、すべての水没被害が補償されるとは限らない。主に次のようなケースには注意が必要だ。
【補償されない、または支払いに影響する可能性がある例】
1.地震・噴火・津波による損害
2.水災補償を付けていない、または水災を補償対象から除外した契約
3.出先で冠水路に無理に進入するなど、事故の状況によって補償の可否が問題となる場合
4.水没後にエンジンをかけ、故障を悪化させた場合
1は、台風や大雨による洪水などは車両保険の対象でも、地震や噴火、それらに伴う津波による損害は、一般的な車両保険では補償の対象外となる場合があるということだ。
2は契約する保険商品やプランによる違いだ。バイク向けの保険には、水災補償を追加で付けるタイプもあり、付帯していなければ水没による損害は補償されない。また、自動車保険の一部には「自宅・車庫での水災」を補償対象から外せる商品もある(そのぶん、保険料が安くなることが多い)。バイクの場合も、車両保険という名前だけで判断せず、実際にどこで、どのような水害に遭った場合に補償されるのかを確認したい。
3は、出先で冠水したアンダーパスなどに無理に進入し、バイクを水没させたような場合だ。ただし、冠水路に入ったからといって、一律に補償対象外になるわけではない。事故の状況や契約内容などを踏まえて個別に判断される。
4は、水没した後に「まだ動くだろう」とセルモーターを回し、エンジン内部に水が入り込むなどして故障が悪化したケースだ。こうした二次的な損傷についても、発生状況によっては保険金の支払いに影響する可能性がある。
このように、同じ車両保険でも補償範囲は保険会社や商品、契約内容によって異なる。すでに加入している場合も、約款(やっかん)や補償内容の説明を確認し、不明な点は保険会社や代理店に問い合わせておくことが大切だ。
125cc以下の原付なら自宅の火災保険が使える場合も
125cc以下の原付バイクの場合、自宅の敷地内で水没した際に、バイクの車両保険ではなく、自宅にかけている火災保険の「家財補償」が使えるケースもある。
一般的に、火災保険では自動車や125ccを超えるバイクは家財に含まれず、補償の対象外となる。一方、125cc以下の原付バイクについては、家財の対象に含める保険商品があるためだ。
ただし、家財補償の対象に含まれていても、契約に水災補償がなければ、大雨による水没が補償されるとは限らない。また、家財補償は基本的に、保険の対象となる自宅やその敷地内の車庫・駐輪場などに置かれたものが対象となる。外出先や敷地外の月極駐車場に停めていた場合などは、補償されないケースもあるので注意したい。
バイクが水没したときのNG行為と注意点
実際にバイクが水没してしまった場合、まずは自分自身の安全を確保したうえで、以下の点に注意したい。
【エンジンをかけない】
水没したバイクは、エンジン内部に水が入っている可能性がある。その状態でエンジンを始動すると、故障がさらに悪化するだけでなく、電装系部品のショートなどにつながるおそれもある。
水が引いても、安易にセルモーターを回すのは避けたい。レッカー車などを手配してバイクショップへ運び、点検してもらうのが安全だ。
【写真や動画を撮る】
保険金の請求や自治体への被災状況の相談などに備え、安全が確認できる状況で、浸水した高さやバイク全体の状態を写真・動画に残しておくことも重要だ。
【保険会社などへ早めに連絡する】
契約先の保険会社や代理店には、できるだけ早めに被害を連絡し、必要な手続きや注意点を確認したい。被災直後は気が動転しがちだが、補償を受けるためにも落ち着いて対応することが大切となる。
大雨への備えは保険の見直しと保管場所の工夫から
近年は各地で大雨による水害が発生しており、これまで浸水被害のなかった地域でも、まったく無縁とは言い切れない。だからこそ、被害に遭ってから困らないよう、平常時に任意保険の内容を見直しておきたい。
とくに確認したいのは、車両保険に加入しているか、水災補償が含まれているか、保管場所での水没も対象になるか、そして補償される金額や条件などだ。「保険に入っているから安心」と思い込まず、愛車の使い方や保管環境に合った補償かどうかを確かめることが、金銭的な自己防衛にもつながる。
保険以外では、バイクの保管場所を工夫する方法もある。たとえば、屋外駐車場を利用しているなら、バイクを保管できるレンタルコンテナやトランクルームを検討するのもひとつの手だ。雨風による被害を軽減できる場合があるが、施設そのものが浸水する可能性もあるため、立地や周辺の浸水リスクも確かめておきたい。
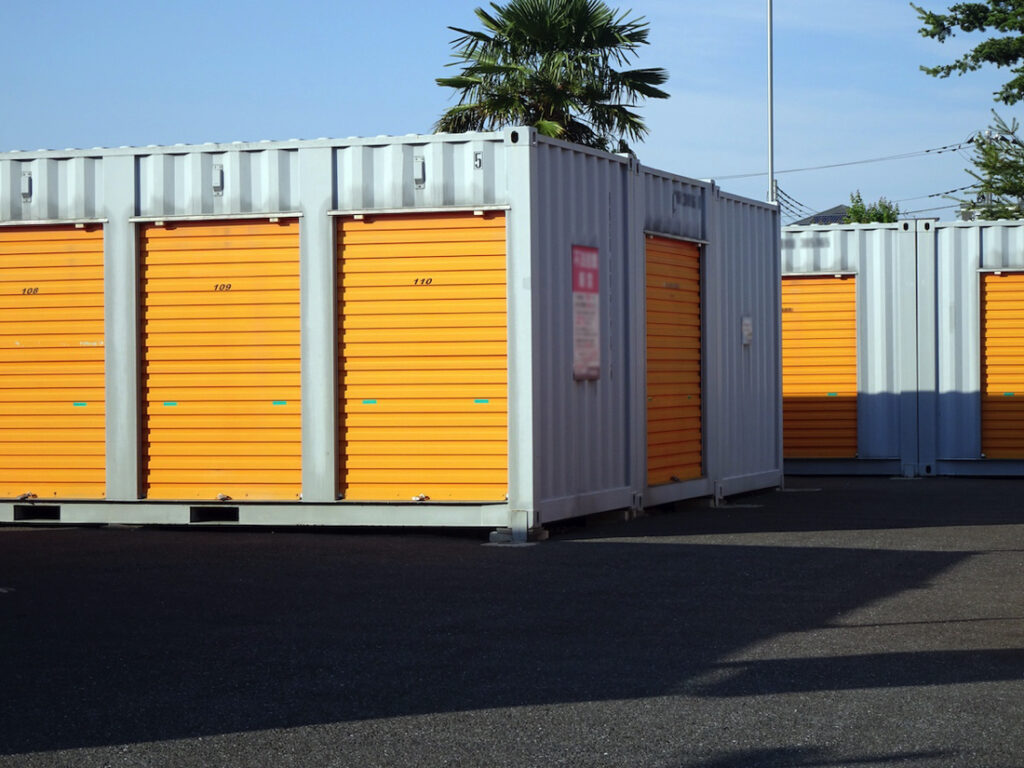
自然災害を完全に防ぐことは難しい。それでも、愛車の保管方法と保険の補償内容を見直すことで、被害や経済的な負担を減らせる可能性はある。大雨のニュースを他人事と考えず、万一に備えた対策をしておくことが大切だろう。
バイクの知識の関連記事

冬に乗らないなら「ガソリン満タン」でサビ対策! バイクの長期保管で気をつけたいこと【バイクQ & A】

「俺の“カッコイイ”を詰め込みました!」 北米ブランドを中心に構成したホンダ・ズーマー改【原付カスタム】
秋のツーリングで注意したい「薄暮時間帯」!バイクにとって魔の時間帯をどう対策する?

「1997年(平成9年)」ヤマハ・ジョグが大変身! 23L収納&7Lタンクを詰め込んだ6代目【日本スクーター史】

「寒くなると空気も縮む」バイクのタイヤ空気圧は気温10℃の低下で約12kPa減!【バイクQ&A】
