気が付けば中国車の海外工場はこんなにある! 国内市場が失速するなか、中国OEMが世界で進める「現地生産」の正体


TEXT:牧野茂雄(MAKINO Shigo)
中国OEMの海外工場は稼働・建設・計画を含め48拠点に
表に中国OEMの海外車両工場をまとめた。規模もシステムもまちまちであり、中国から「すべての部品」を梱包した組み立てキットを輸入してこれを組み立てるだけのCKD(コンプリート・ノックダウン)と、一部の部品を国産化してパワートレーンなどを輸入するSKD(セミ・ノックダウン)がほとんどであり、ボディやシャシーの製造、そのために必要なプレス部品の製造から最終組み立てまでを行なう一貫生産工場はまだ数えるほどしかない。しかし、着実に工場数は増えている。
中国OEMの海外車両工場
| OEMグループ | 生産するブランド | 国・地域 | 現状 | 生産方式 | パワートレイン | 当面の年産能力 | 将来展望 | 稼働/予定年 |
| BYD | BYD | インドネシア | 稼働中 | 現地Subang Smartpolitanと協業で一貫生産 | BEV | 150,000 | 150,000 | 2026 |
| BYD | BYD | ウズベキスタン | 稼働中 | UzAutoと合弁でCKD 徐々に現地化 | BEV/PHEV | 50,000 | 500,000 | 2024 |
| BYD | BYD | カンボジア | 稼働中 | 現地SSEZでCKD/SKD | BEV/PHEV | 10,000 | 10,000 | 2026 |
| BYD | BYD | タイ | 稼働中 | DKDから将来は一貫生産 | BEV/PHEV | 150,000 | 150,000 | 2024 |
| BYD | BYD | ハンガリー | 稼働中 | 徐々に一貫生産へ | BEV | 200,000 | 200,000 | 2026 |
| BYD | BYD | ブラジル | 稼働中 | 元フォード工場でSKD(現地化移行中) | BEV/PHEV | 150,000 | 300,000 | 2025 |
| 長安汽車 | Changan / Deepal | タイ | 稼働中 | 一貫生産 | BEV/REEV | 100,000 | 200,000 | 2025 |
| 長安汽車 | Changan | パキスタン | 稼働中 | 現地と合弁でCKD | ICE | 30,000 | 30,000 | 2019 |
| 奇瑞汽車集団 | EBRO / Omoda / Jaecoo | スペイン | 稼働中 | 元日産工場を現地企業と共同利用し将来は一貫化 | BEV/PHEV/ICE | 50,000 | 200,000 | 2024 |
| 奇瑞汽車集団 | Chery / Omoda / Jaecoo | タイ | 稼働中 | CKDから一貫化へ移行中 | BEV/PHEV/REEV | 80,000 | 80,000 | 2026 |
| 奇瑞汽車集団 | Chery / Jaecoo | マレーシア | 稼働中 | 現地委託でCKD | ICE/PHEV/BEV | 35,000 | 35,000 | 2024 |
| 東風汽車 | Forthing | エジプト | 稼働中 | 現地委託でCKD | ICE/HEV | 2026 | ||
| 広州汽車集団 | Aion / Hyptec | インドネシア | 稼働中 | インドモービルへの委託でCKD | BEV/HEV/PHEV | 20,000 | 50,000 | 2025 |
| 広州汽車集団 | Aion | タイ | 稼働中 | 自社・CKD | BEV | 50,000 | 50,000 | 2024 |
| 吉利汽車 | Geely | ブラジル | 稼働中 | ルノーとの協業 | HEV/BEV | 2026 | ||
| 吉利汽車 | Belgee(Geely派生車) | ベラルーシ | 稼働中 | BelGeeと合弁で一貫生産 | ICE | 120,000 | 120,000 | 2013 |
| 長城汽車 | Haval / ORA / Tank | タイ | 稼働中 | 元GMの工場で一貫生産 | HEV/BEV/ICE | 80,000 | 80,000 | 2021 |
| 長城汽車 | Haval / Poer | ブラジル | 稼働中 | 元メルセデスベンツ工場で一貫生産 | HEV/ICE | 50,000 | 50,000 | 2025 |
| 長城汽車 | Haval / ORA / Tank / Poer | ロシア | 稼働中 | 一貫生産 | ICE/HEV | 150,000 | 150,000 | 2019 |
| 江淮汽車 | JAC | メキシコ | 稼働中 | 現地と提携でSKD | ICE/BEV/商用車 | 60,000 | 100,000 | 2017 |
| 零跑汽車 | Leapmotor | マレーシア | 稼働中 | 生産委託でCKD | BEV/REEV | 60,000 | 2026 | |
| 上海汽車集団 | MG | インド | 稼働中 | 旧GM工場で現地と合弁 将来は一貫生産 | ICE/HEV/BEV | 220,000 | 1,000,000 | 2019 |
| 上海汽車集団 | Wuling | インドネシア | 稼働中 | 現地と合弁で一貫生産 | ICE/BEV | 120,000 | 120,000 | 2017 |
| 上海汽車集団 | MG | エジプト | 稼働中 | 現地と合弁でCKD 将来は一貫化 | ICE/NEV | 50,000 | 100,000 | 2026 |
| 上海汽車集団 | MG | タイ | 稼働中 | 現地と合弁で一貫生産 | ICE/HEV/BEV | 100,000 | 100,000 | 2014 |
| 賽力斯集団 | Seres / DFSK | インドネシア | 稼働中 | 現地と合弁でCKD 将来は一貫生産へ | BEV/ICE | 50,000 | 50,000 | 2023 |
| 小鵬汽車 | XPeng | インドネシア | 稼働中 | 委託CKD | BEV | 9,600 | 9,600 | 2025 |
| 小鵬汽車 | XPeng | オーストリア | 稼働中 | SKDをマグナ工場に委託 | BEV | 2025 | ||
| 北京汽車集団 | BAIC | エジプト | 建設中 | 現地と合弁でCKD 将来は一貫化 | BEV | 20,000 | 50,000 | 2026 |
| BYD | BYD | パキスタン | 建設中 | 現地と合弁でCKD 将来は一貫化 | BEV/PHEV | 25,000 | 25,000 | 2026 |
| 奇瑞汽車集団 | Omoda / Jaecoo | ベトナム | 建設中 | 現地と合弁で一貫生産 | ICE/PHEV/BEV | 120,000 | 120,000 | 2026 |
| 奇瑞汽車集団 | Chery / Omoda / iCAUR | マレーシア | 建設中 | 一貫生産 | ICE/PHEV/BEV | 100,000 | 300,000 | 2027 |
| 奇瑞汽車集団 | Chery / Jetour | 南アフリカ | 建設中 | 現地と合弁で元日産の工場を改修 | ICE/HEV/BEV | 50,000 | 50,000 | 2027 |
| 広州汽車集団 | GAC / Aion | エジプト | 建設中 | CKD | ICE/BEV/PHEV | 2026 | ||
| 零跑汽車 | Leapmotor | スペイン | 建設中 | ステランティスとの協業 | BEV/REEV | 40,000 | 80,000 | 2026 |
| BYD | BYD | 未定 | 計画 | 既存工場取得を検討 | BEV/PHEV | |||
| 奇瑞汽車集団 | Chery | インドネシア | 計画 | 一貫生産 | ICE/PHEV/BEV | 100,000 | 100,000 | 2027 |
| 奇瑞汽車集団 | Chery | トルコ | 計画 | 未定 | ICE/PHEV/BEV | 200,000 | 200,000 | |
| 奇瑞汽車集団 | Chery / Omoda / Jaecoo | 英国 | 計画 | 日産への生産委託 | BEV/PHEV | |||
| 東風汽車 | Voyah | フランス | 計画 | ステランティスとの協業 | BEV/PHEV | |||
| 吉利汽車 | Geely | スペイン | 計画 | フォードと合弁で現在のフォード工場を活用 | マルチパワー | 2028 | ||
| 零跑汽車 | Leapmotor | スペイン | 計画 | ステランティスとの協業 | BEV/REEV | 2028 | ||
| 上海汽車集団 | MG | スペイン | 計画 | 一貫生産 | BEV/PHEV | 120,000 | 120,000 | 2028 |
| 北京汽車集団 | BAIC | 南アフリカ | 延期・撤回 | 新設 | ICE | 40,000 | 40,000 | 2018 |
| BYD | BYD | トルコ | 延期・撤回 | 新設E39 | BEV/PHEV | 150,000 | 150,000 | |
| BYD | BYD | メキシコ | 延期・撤回 | 新設 | BEV/PHEV | 150,000 | 300,000 | |
| 長城汽車 | GWM | インド | 延期・撤回 | 元GM工場買収計画 | ICE/BEV | |||
| 零跑汽車 | Leapmotor | ポーランド | 延期・撤回 | ステランティスとの協業 | BEV | 30,000 | 30,000 | 2024 |
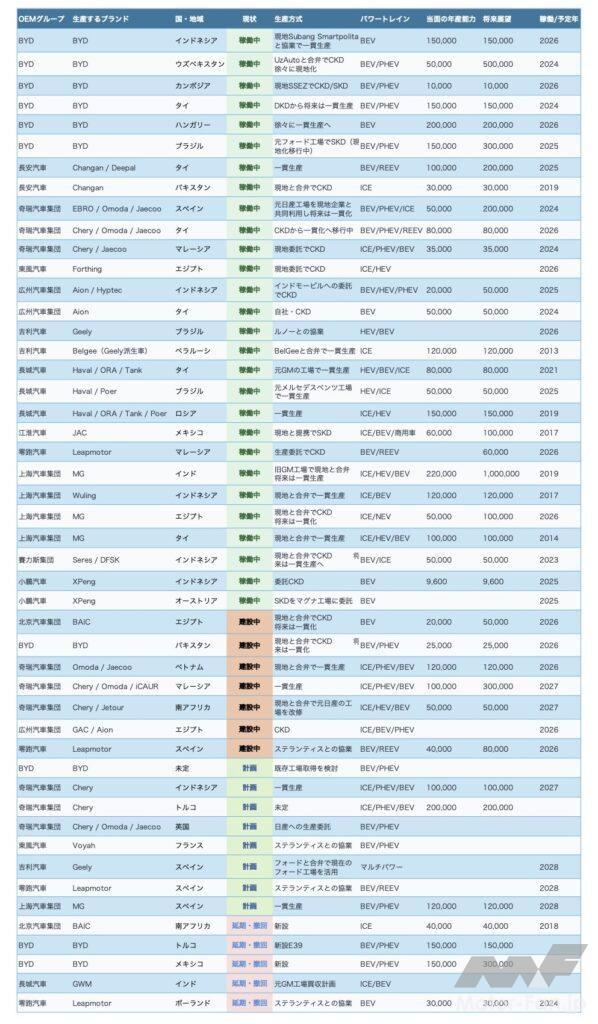
すでに稼働中の工場だけでなく、現在建設中、計画中、あるいは計画したものの計画延期または撤回が検討(正式には撤回が発表されていない)されている工場も含めると、その数は48になる。気が付けばこんなに……である。
国別ではタイとインドネシアが最多で各6工場、スペイン5工場、エジプト4工場、マレーシアとブラジルが3工場、インド、パキスタン、メキシコ、南アフリカ、トルコが各2工場、それとウズベキスタン、ベトナム、カンボジア、ハンガリー、オーストリア、英国、フランス、ポーランド、ベラルーシ、ロシアが各1工場、未定1工場である。
なぜタイとインドネシアに集中? 中国勢が狙う「右ハンドル市場」
地域で分けるとASEAN(東南アジア諸国連合)と欧州が多く、ほかは分散されている。これには理由がある。
ASEANへの進出は合計14工場。とくにASEAN最大の自動車輸出国であるタイと、日系OEMのシェアが極めて高いインドネシアはそれぞれ6工場になる。両国とも左側通行・右ハンドルである点が注目だ。日系OEMのシェアを中国が喰いに来た。
タイの自動車部品サプライチェーン(供給網)は日系OEMが開拓し、タイ資本の有力部品メーカーも多い。自動車工場で働いた経験のある労働者が多く、しかも質が高いと言われる。自動車輸出入のための港湾も整備されており、国内生産台数の約6割が輸出される。何より中国から距離的にも近い。
2024年1月にタイは、最恵国待遇国に対し「BEV(バッテリー電気自動車)の完成車輸入関税を0%にする」と発表し、この誘いに中国OEMの多くが乗った。コトの発端は電動ゴルフカートだった。タイは中国製電動ゴルフカートを関税ゼロで輸入していた。中国がこれを拡大解釈し「BEVも関税ゼロでいいはずだ」と言い出し、タイ政府がこれに同意した。
しかし、タイ政府は縛りを設けた。「BEVを輸入したら、翌年以降に輸入台数と同数以上をタイ国内で生産すること」という規定を設けた。2024年の輸入分は2025年にタイ国内で生産し、もし台数が満たなかったら2026年には2倍、2027年には3倍……というペナルティも設けた。完成車輸入を認める見返りとしての、タイ国内での補償生産である。
国営の上海汽車は2013年にタイのCKD組立工場を開設し、徐々に現地調達部品を増やしてSKDへ移行、最終的には現地でボディやシャシーをゼロから生産できる一貫生産工場を目指している。長城汽車は2021年に元GMのタイ工場を買い取り、その一貫生産の能力を利用してきた。この2社はタイ政府の「縛り」に最初から対応できた。
さらにBYDオート(比亜迪汽車)、奇瑞汽車、長安汽車、哪吒汽車(すでに破綻)が進出した。完成車をタイに輸出するためだ。ただし、現時点でタイ政府が課した補償生産義務を一部達成しているのはBYDオートだけで、他は未達成だ。この体たらくを見ると、最初からタイ政府との約束を守る気があったのか、疑わしく思う。
一方、タイ政府は中国OEMがタイ国内に車両工場を建て、雇用を行ない、いずれは部品もタイ国内で生産してくれるだろうと期待を寄せていた。しかし、補償生産義務を中国OEMは軒並み守らない。そこでタイ政府は、この補償生産義務が有名無実化しないよう、「タイ生産のBEVを1台輸出したら1.5台にカウントする」という条件緩和を実施した。これによって中国OEMのタイ生産が加速し始めた。
一方、タイに対抗してASEANのBEV輸出ハブになるという目標を掲げていたインドネシアでは、当初は韓国・ヒョンデ(現代)自動車が韓国のバッテリーメーカーとともに工場進出したが、その1社のLGESは半分撤退し、ヒョンデのBEV生産も当初の予定のようには進展していない。インドネシアでの部品国産かも進んでいない。そこに中国勢が割って入った。インドネシア政府は現在、韓国と中国の両天秤状態である。
タイとインドネシアは、近隣の右ハンドル国であるオーストラリアとニュージーランド、アジアではシンガポールとインド、欧州ではEUから離脱した英国といった右ハンドル国向けの輸出拠点として中国勢は活用するようだ。もちろん左ハンドル車も生産するが、日系OEMのシェアを奪うための右ハンドル国向け生産に力を入れる。
欧州では「関税回避」が現地生産を後押しする
欧州ではEU圏向けのBEV供給を狙う。EUは中国OEMに対し最大35.4%の反補助金関税を課しており、通常の完成車関税10%に上乗せして適用されている。現地生産はこの関税を回避する狙いがあるが、EUは中国OEMがEU域内に完成車工場を置く場合も電池やe-アクスルなどの主要部品をEU圏内で生産(金額ベースで45%以上)しなければEU製の車両として認めないという規制を打ち出しており、中国勢の欧州工場はその対応を迫られる。
ただし、中国の電池メーカーは欧州での電池生産を加速しているほか、ポーランドやチェコ、ハンガリーなどの東欧圏と、EUのOEMが生産を移管しつつあるスペインなどで部品調達先の確保に乗り出している。各社とも「3〜4年以内に確保できる」と踏んでおり、欧州は中国OEMにとって最大の現地生産地域になりそうな気配がある。
中国OEMの海外生産能力は、公表されている増強予定も含めて合計するとすでに170万台に達する。しかし、現状では中国の車両工場の稼働率を維持するために中国からの完成車輸出が重要であり、EU向けは反補助金関税を支払って中国から出荷している。それでも同クラスの欧州OEM製BEVより価格は安く抑えている。当然、そのために中国政府は輸出奨励金をはじめとするさまざまな支援金を各OEMに支払っている。
すでに市場の成長は止まった

コンサルティング会社である米アリックス・パートナーズは、2030年時点での中国OEMによる海外生産は年間340万台と予測している。そして、関税率や規制の緩い国に対しては中国からの完成車輸出を続け、中国ブランド車の海外販売台数を2030年代初頭で1200万台と予測する調査会社もある。国内市場が成熟し、販売台数の大幅拡大が見込めなくなっても海外で売り、産業規模を維持する。これは日本の自動車産業と同じシナリオだ。
実際、中国の自動車市場は縮小に向かっている。冒頭に示したように今年1〜8月累計の国内販売台数はPCAデータでは前年同期比で20%も減った。
日本のメディアが中国自動車市場について報道するとき、引き合いに出すのは中国汽車工業協会(CAAM)のデータだ。CAAMはOEMの団体であり、日本で言えばJAMA(日本自動車工業会)に当たる。一方のPCAは販売事業者の団体であり、日本で言えば日本自動車販売協会連合会(自販連)である。
毎月CAAMが公表するデータは工場出荷台数であり、出荷したあとで売れようが在庫になろうが、または海外に輸出されようが関係ない。一方、PCAのデータは「零售(小売)」であり、販売店が各OEMの販売管理システムなどに入力した数字がベースになる。ナンバープレート交付は公安部、日本で言えば警察庁の作業であり、ここでは新たにナンバープレートを交付した車両を「新注册登記汽車」として記録するが、毎月の統計は発表していない。中国の自動車市場動向を知る上ではPCAのデータがもっとも信頼できる。
ちなみにCAAMのデータでは、8月の「国内販売」台数は235.3万台、前年同月比5.3%減、乗用車輸出台数は88.8万台、同77.8%増だ。235.3万台から輸出台数88.8万台を引けば146.5万台となり、これが国内で「消費」された台数だとおおよそはわかる。ただし工場出荷と販売は必ずしも同じ月内とは限らず、月をまたいだり、あるいは年をまたぐような長期在庫が売れることもあるから、PCAデータの販売台数は154.1万台になっている。これが生産と販売の時間差である。
そのPCAデータの8月販売の中では、NEV=新エネルギー車(BEV=バッテリー電気自動車とPHEV=プラグインハイブリッド車)合計100.5万台。全体の65%はNEVだ。1〜8月累計は667.4万台で全体の57%。ただしNEV販売台数そのものは昨年より減っている。ちなみにNEVにはFCEV(燃料電池電気自動車)も含まれるが、一般ユーザーへの販売実績はほぼ皆無に等しいので除外する。
日本のメディアの多くは「中国ではBEVが売れている」と表現するが、すでに市場の成長は止まった。今年1〜8月のPCAデータで見ても、一度も前年同月の実績を上回っていない。市場調査会社の多くは「9月以降もこの傾向が続く」と分析する。カテゴリー別で見て好調と呼べるのは中大型の高額SUVであり、これは富裕層が買っている。半面、安価なセダンやハッチバックは落ち込んだ。
売れなくなったボリュームゾーン、中国車は海外へ向かう
中国式の分類では、日本の軽自動車や欧州のAセグメントに相当するA00級はすべてBEV、その上のリッターカーあるいはBセグメント相当のA0級も多くがBEVだ。しかし、中国は日本のような「小型車中心」の市場ではなくCセグメント相当のA級が最大のボリュームゾーンであり、このクラスの販売落ち込みが激しい。さらに上級のB級、欧州では高級車の範疇となるDセグメント相当のクラスが近年の成長市場である。
ボリュームゾーンのA級が売れなくなった。しかし生産設備は以前のまま動いている。そこで、このクラスの乗用車を海外で在庫処分する方法として輸出が活発になった。来年以降はB級の輸出も増える見込みで、吉利汽車の「Zeekr(ジーカー)」など、中国でも高価格帯に位置するブランドが輸出強化を打ち出している。
同時に海外生産も増やす。ここで興味深いのは、中国OEMがGM、フォード、メルセデス・ベンツ、日産などの既存工場を利用することだ。米国では元トヨタとGMの合弁工場だったNUMMIをテスラがトヨタから格安で譲り受けた。BEV新興のRIVIANは三菱自動車とクライスラーの合弁工場だったDSMを書類代だけで譲り受けた。両方とも米国のパートナーが撤退したあとで日本のOEMが「処遇に困っていた工場」である。
同じことを中国勢がやっている。日産は奇瑞汽車との間で日産英国工場が奇瑞ブランドの車両を受託生産するための検討を始めることで合意したほか、南アフリカ工場に隣接するプレス工場を奇瑞に売却した。さらにスペインの元日産モトールイベリカのバルセロナ工場を買い取った地元企業のEVモータースが奇瑞と共同でBEVを生産することも決まった。
ステランティスと資本提携する零跑汽車は、元オペルのスペイン・サラゴサ工場と、現在もシトロエン・ブランドを生産中のマドリッド・ビリャベルデ工場(大元をたどればスペイン資本のディーゼルエンジン工場をクライスラーが買収した工場)で自社ブランドのBEVを生産する。
かつては日欧米OEMが持っていた車両工場を中国OEMが買い取って活用するという図式は、自動車産業の力関係が「中国寄りに動いた」ことを示す証拠と言える。しかし、中国の場合は補助金によって支援された結果の繁栄であることも事実だ。ここを忘れてはいけない。民間の競争に政府が口を出し、金もバラ撒いたのだ。
中国自動車産業を支えた巨額の政府支援
米国のシンクタンクであるCSISが推計した2009年から2023年までの15年間に中国の中央(北京)政府と省政府が拠出した補助金や支援金の合計は2309億ドル。この間の円ドル為替レート平均をOECD為替統計から引き出すと1ドル=106.28円であり、2309億ドルは24兆5405億円になる。
CSISによると、年別の補助金額は徐々に増え、2020年の新型コロナウィルス流行以降はさらに増え、2023年には年間452億ドルに達した。この年の為替レートは1ドル=140.62円だから、1年間で6兆3560円の拠出になる。この年は不動産大手の恒大グループが精算命令を受ける前年であり、すでに中国の不動産バブルは崩壊し景気は悪化していた。
日本や欧米とは違って中国は、IT、家電、重機械、自動車など以外には世界的な有力企業が少ない。自動車産業が崩れたら経済は大変なことになるため、北京政府は電池も含めて自動車に巨額の支援を行なった。この資金で電池メーカーとOEMは海外展開を加速させた。そう見るのが妥当だ。
ただし、不動産不況により省政府の収入源である土地賃貸収入が大幅に減り、自動車への省補助金を中央政府が肩代わりする事態になった。筆者が長年情報交換している中国メディアの記者は「省や市の単位でOEMへの無担保低利融資や土地利用割引、水道光熱費の割引、輸出奨励金の支払いなどを行なっていたが、財政悪化によって継続できなくなった自治体も多い」という。
また、前述のCSISによる補助金試算には、こうした省や市レベルの細々とした支援は含まれていない。それがどの程度の額になるかは想像するしかないが、「中国全体では年間3000億円以上だろう。4000億円かもしれない」と助言をくれた関係者がいた。その中間を取って3500億円と仮定すれば、15年間なら5兆2500億円。CSISの推計額24兆5405億円と合計すれば29兆7900億円にもなる。1年ごとに1兆9860億円、約2兆円だ。
中国車の世界進出に、日本勢はどう向き合うのか
もし、日本の政府がこれだけの額を自動車産業にバラ撒いたら、OEMと部品・素材メーカー全社の年間設備投資をまかなえる。それが15年間続いたら、設備投資分全額を自動車および関連産業の年間研究開発費4兆5000億円に上乗せし、15年連続で年間6兆5000億円にできる。一体、どれだけの効果をもたらすだろうか。
「中国に学べ」「日本は周回遅れ」などと言う前に、この国家総動員体制の中国自動車産業に対抗する戦略の構築は自動車産業界だけでは無理であることを認識しなければならない。
欧州のOEMは、BEVへの先行投資がそのまま負債になった。そもそも補助金がなければ売りにくいBEVが、中国製の安価なBEVに押され、結局は開発中止や生産縮小が相次いだ。昨年は「BEVを1台売るごとに1000ユーロの赤字」と言われた。
米国は少々状況が違うが、バイデン政権が決めたBEV1台で最大7500ドルの税控除をトランプ政権が廃止し、BEV投入と米国での電池生産がほぼ棚上げになった。中国車の攻勢ではなく、米国では政治がBEVを撃沈した。
結果論として、日本勢はいちばん傷が浅い。いまのところ多くのOEMの経営上の問題は米国の関税だ。しかし、傷が浅いうちに次の攻勢を考えなくてはならない。(以下、次回へ)