BMWのリチウムイオン電池はクロアチア製? いや、中国製である


TEXT:牧野茂雄(MAKINO Shigeo)
BMWとリマックが「バッテリーを共同開発」。だがセルとパックは別物だ
そもそも今年4月のBMWによる発表は「クロアチアの自動車部品メーカーであるリマック・テクノロジーと新型の車載電池を製造し、BMWブランドのBEV(バッテリー電気自動車)に搭載する」だった。これが紛らわしかった。
車載用の電池(バッテリー)といえば、現在の主流はリチウムイオン電池(以下:LIB)である。その製造は簡単ではない。性能の良いLIBを開発することとLIBを量産することはまったく別の話だ。
EU(欧州連合)は2019年12月に「欧州でのLIB製造を支援する」という目的で補助金交付を開始し、スウェーデンのノースボルトなどに資金を提供した。しかし、ノースボルトは定置用と商用車用LIBを少量生産しただけで、乗用車向けLIBを量産できないまま経営破綻した。
ノースボルトでの電池開発を担ったのは元パナソニックの技術者だった。電池セル事業から撤退したノルウェーのフレイルは、元日産の電池技術者を雇いLIB製造を目指した。しかし両者とも計画は実現しなかった。VW(フォルクスワーゲン)は自前のBEVである「ID.シリーズ」のためにLIBセルの試作を行なう小規模工場をザルツギッター車両工場の敷地内に建てたが、ここでは市販BEV向けの電池製造は行なわず韓国の電池メーカーから購入した。
当初、ノースボルトは2023年から車載LIBの量産を立ち上げると公言していた。しかしできなかった。その後も一向にLIBセル生産が立ち上がらなかったため、BMWなどはノースボルトとの契約を打ち切った。
2023年半ば以降の欧州ブランドBEVに搭載されたLIBセルの供給元は、メルセデスベンツEQAとEQBが韓国SKオン、EQEは中国CATLと中国ファラシス(孚能科技)、EQSは中国CATL、BMWは「iX」系が中国CATLでそれ以外は韓国サムスンSDI、VWは韓国サムスンSDIと韓国LGES、プジョーは中国CATL、ルノーは韓国LGES……などだった。2024年から2025年にかけて各OEMのLIBセル調達先はずいぶん変わったが、そこにノースボルトの名前はない。
BMWの第6世代電池「Gen6」は誰が開発し、誰が製造するのか
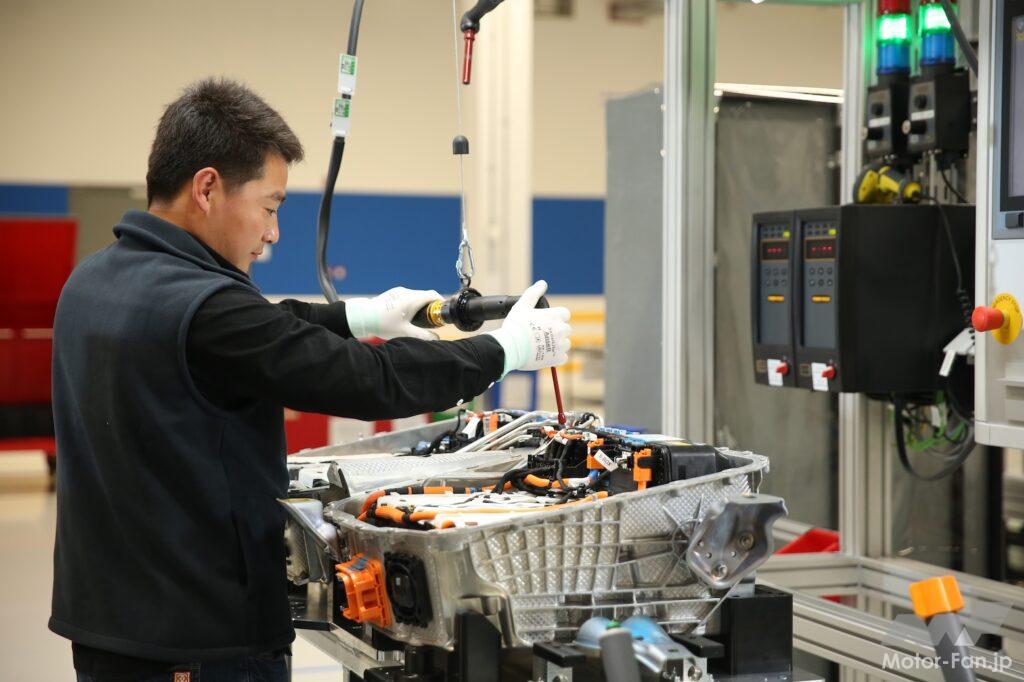
BMWがリマック・テクノロジーとの提携を発表した際の発表では、あたかも電池はBMWとリマックの共同開発で、電池製造はリマックと受け止められるニュアンスだった。BMWは「第6世代の電池」と言っていた。しかし、リマックはLIB製造の経験がなくLIB工場も持っていない。これは、少々手間をかけて調べてみればわかることだ。
当時は日経ウェブでもベルリン発のニュースとして「BMWは現在、同社の第6世代にあたる最新のリチウムイオン電池を開発している。800ボルトの高電圧に対応し、航続距離の延伸や高速充電が可能になる」と、BMW発表をベースに報じていた。
実際には、これは中国AESCが開発した「第6世代(Gen.6)」であり、BMWのものではない。第6世代とはAESCの社内呼称である。BMWも独自に電池の研究と試作は行なっているが、量産設備は持っていない。
ただし、電池の研究開発はBMW社内でも継続されている。BMWとしてのLIBの性能要求をAESCに出し、それを受けて神奈川県・座間市にあるAESC(元日産とNECの合弁会社)の研究開発部門が仕様提案を行ない、量産は中国のAESC滄州・江陰工場が担当している。VWのザルツギッター工場と同様に、BMWも電池の量産には手を染めなかった。
実際、今年7月に中国のAESCが46120型(直径46×長さ120mm)LIBの量産を開始したと発表しており、メディアが報じた「エネルギー密度がひとつ前の世代と比べ20%高く、航続距離を伸ばせる」という説明は、このAESC製セルの性能そのものだ。
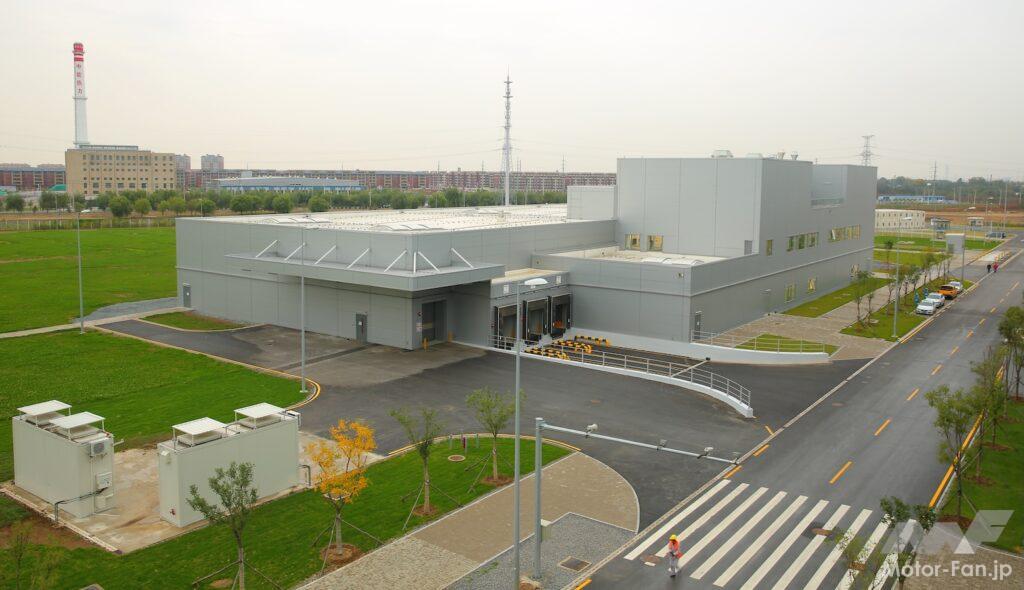
リマックの役割はバッテリーシステムの開発・製造。電池セルの供給元は?
オートモーティブニュースヨーロッパ(以下ANEと略)は10月26日の配信で「中国企業との受注競争に勝った欧州サプライヤー」とリマック・テクノロジーを紹介した。記事の中では電池セルと電池パックを混同している。当のAESCは7月9日に「BMW向け46120セルの量産を開始した」と発表している。
記事の見出しは「How Rimac beat Chinese, bigger suppliers to become BMW battery partner」だった。状況から判断すれば、リマック・テクノロジーは中国勢を「beat(打ち負かす)」などしていないだろう。BMWは電池サプライチェーンの最終段階であるパック化だけは欧州企業に任せたかった。たとえ中国製のセルとパック部品を使っていても電池パック組み立てだけはEU企業に任せたかった。そう考えるのが妥当だ。
欧州での報道を探すと、リマック・テクノロジーのCEO(最高経営責任者)であるNurdin Pitarević(ヌルディン・ピタレヴィッチ)氏がパック化のための部品の一部を「中国から調達している」と語り、今後は「欧州調達比率を高めたい」とコメントしている。電池パック用の部品の一部も中国製なのだ。
なぜ、ANEの記事が「中国企業との受注競争に勝った欧州サプライヤー」という表現になったのかはわからないが、パック化という事業は利益確保が難しく、ドイツのコンチネンタルなどがこの分野から撤退した一方で、中国勢と韓国勢の多くはLIBセル生産に専念しており、パック化という事業はほとんど手掛けていないというのが現状だ。
推測するに、ANEにとってはLIB領域で連戦連敗の欧州企業の中から「電池パックを製造してBMWに供給している」という企業が出現した事実がトピックだったのだろう。しかしLIBセルは中国製で電池パック部品の一部も中国製だ。欧州OEMの中国依存度は依然として高い。
また、リマック・テクノロジーは電池パックの生産管理・トレーサビリティシステムにドイツiTACのソフトウェアを採用している。この件はiTACソフトウェアが発表している。リマックが自前で用意したものは何かを調べたところ、パック化設備の一部も中国製だった。
電池工場を建てるだけでは自立できない。欧州のLIB戦略が直面する現実
欧州OEM(自動車メーカー)は車載LIBを中国と韓国にほとんど依存している。さすがに「鈍感なEU委員会」もLIB自立は極めて難しいと認めたようで、中国企業を誘致することが目的としか思えないIAA(産業促進法:インダストリアル・アクセラレーター・アクト)成立へと走り始めた。
すでに欧州には、中国製と韓国勢のLIBセル工場が7工場ある。ステランティスが建設したLIBセル工場は中国CATLとの合弁事業であり、ほとんどの技術と量産ノウハウはCATLに頼っている。VWはLIB試作工場だったザルツギッターに自前のLIB製造企業としてPowerCoを設立し今年9月から一定数のLIBセル生産を開始したが、中国・国軒高科の協力を得て事業再編することを今年9月28日に発表した。
今後、欧州資本が一部入ったLIBセルメーカーが順調に生産数を増やし、さらに中国・韓国のセルメーカーが追加で工場を建設することになるとしても、欧州でのLIB供給量は「圧倒的に足りなくなる」との予測が出ている。電池工場だけ建てても電池は作れない。材料が必要だ。ここは中国・韓国勢に加え日本勢もシェアを持っている。
欧州OEMの電池自立は、まだまだ遥か先である。