続々と満了、残クレ『アルファード』の現実! そのまま乗り換えると月々5300円も負担増!? 高額リセールでも油断できない落とし穴、乗り換え・返却・継続所有の損得を検証!


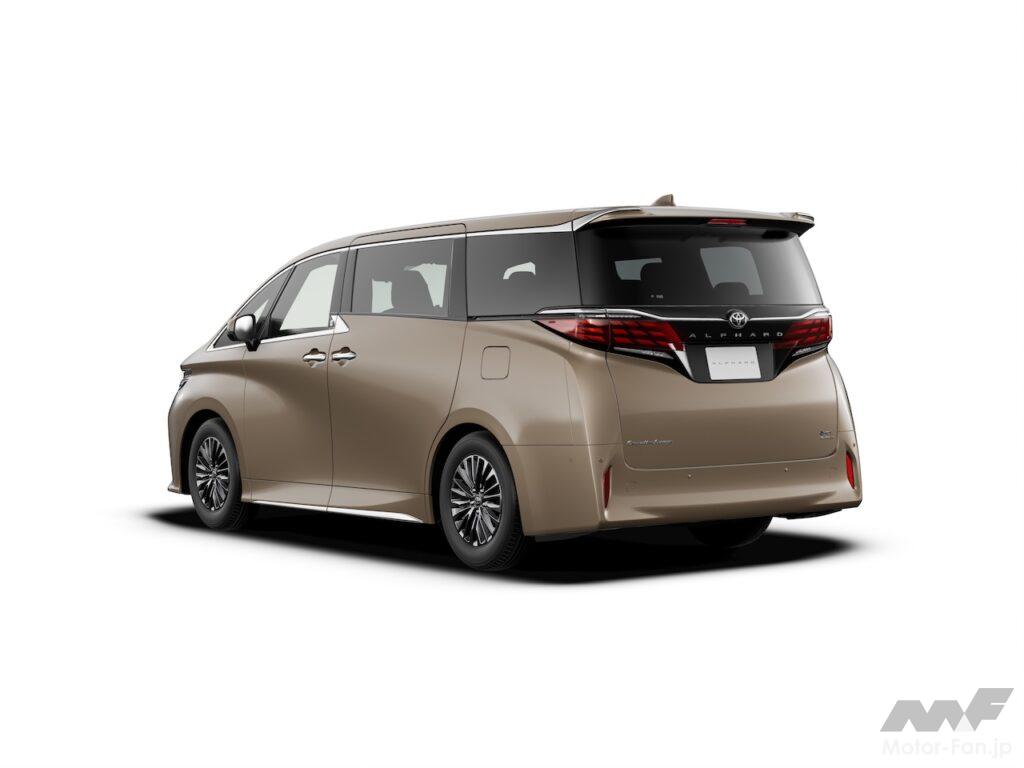
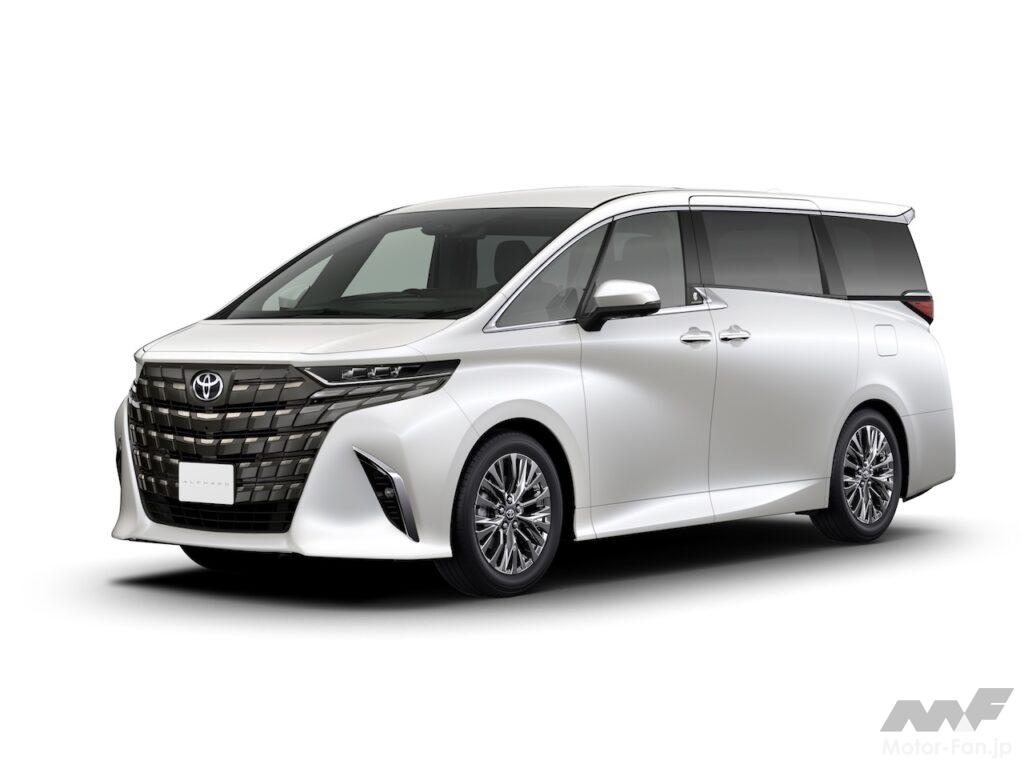
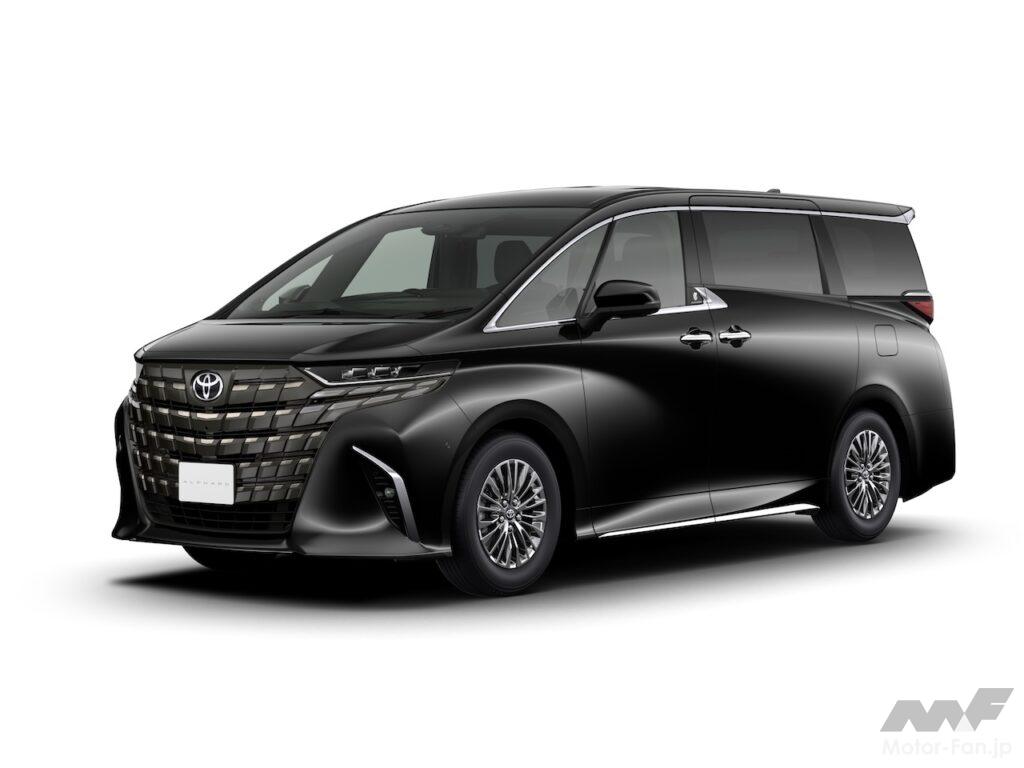
高級ミニバンの代表格であるトヨタ『アルファード』。2023年6月に登場した現行40系は、発売当初に3年間の残価設定型クレジット(残クレ)で購入したユーザーが、2026年から順次契約満了を迎えている。
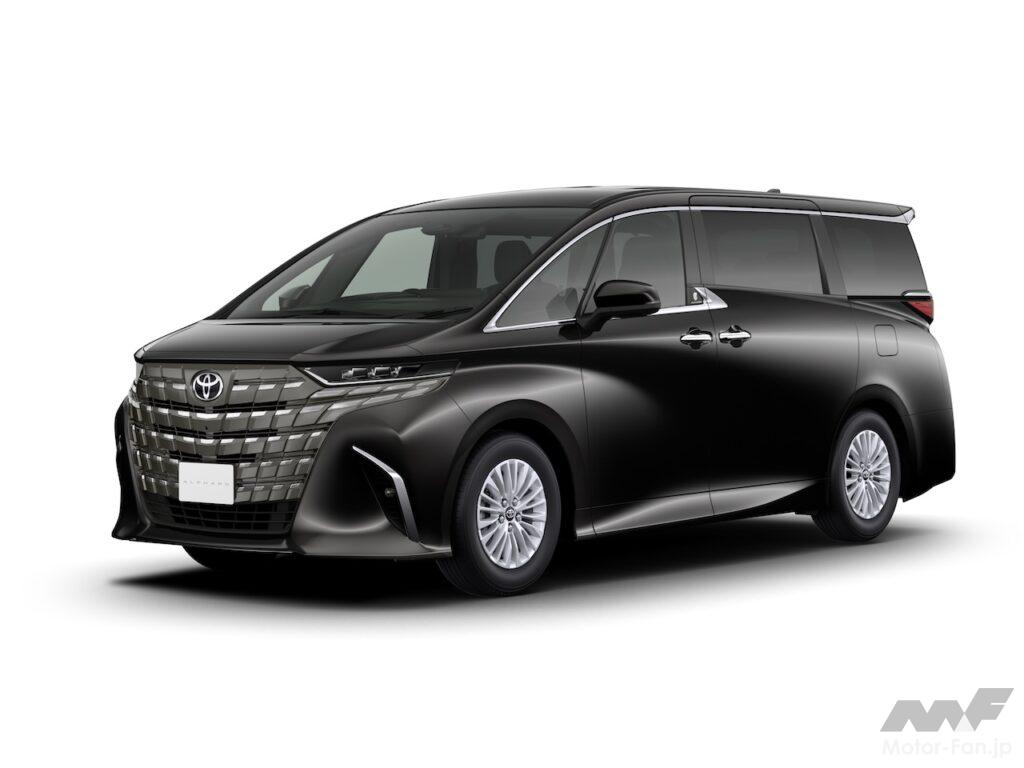
アルファードは高いリセールバリューを誇り、売却時の査定額によっては残債を精算してもまとまった資金が残る。しかし、その資金を次の新車購入に充当できても、以前と同じ月々の支払額で乗り換えられるとは限らない。
実際に公表されている金利や設定残価をもとに、乗り換え時の負担を検証した。
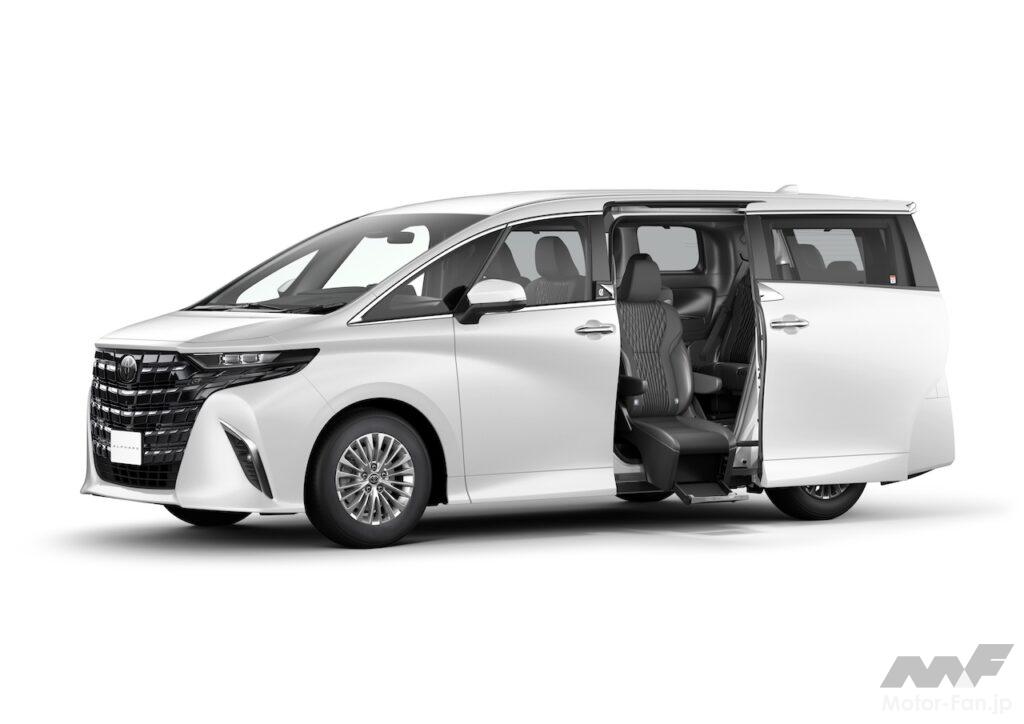
3年残クレの実例は月7万5400円、残価は約372万円
2025年に公表されたアルファード“Z”(ガソリン車・2WD)の支払いシミュレーションでは、車両本体価格555万円に対し、3年契約の実質年率は5.8%、最終回の設定残価は371万8500円となっている。
頭金・ボーナス払いなしの場合、初回支払額は7万8609円、2回目以降は月々7万5400円。最終回の残価を含む割賦支払総額は636万709円で、割賦手数料は81万709円に達する。
契約条件を満たして車両を返却すれば、通常は最終回の残価を支払う必要はない。一方、そのまま所有するなら残価の精算が必要だ。残クレは月々の支払いを抑えられるが、据え置いた残価にも金利負担が生じる点は理解しておきたい。
なお、これは2025年の公表例であり、2023年の発売当初に同じ条件が適用されていたわけではない。
2023年と2026年を比較、月額負担は約5300円増?
2023年6月の発売当初、アルファードZ(ガソリン車・2WD)の価格は540万円だった。これに対し、2026年の販売店公表価格は559万9000円で、19万9000円上昇している。
そこで、3年契約、頭金・ボーナス払いなし、残価率67%という条件をそろえて試算した。
2023年購入時は実際の契約条件を確認できなかったため、金利4.8%と仮定。2026年は埼玉トヨタが公表している金利5.5%を参考にした。
35回の月額払いと最終回の残価支払いを想定すると、2023年の条件では月々約6万9100円、2026年は約7万4500円となる。
月額差は約5300円。年間では約6万4000円、3年間では約19万円の負担増となる計算だ。
これは実際の契約実績を比較したものではなく、金利と価格上昇の影響を示す試算である。設定残価率が低くなれば、月々の負担はさらに増える。
月4万5400円の実例も! ただし頭金100万円が必要
一方、埼玉トヨタが2026年に公表しているアルファードZの5年残クレでは、車両価格559万9000円、実質年率5.5%、最終回残価294万1500円という条件が設定されている。
頭金100万円、ボーナス払いなしの場合、月々の支払額は4万5400円だ。
500万円を超える高級ミニバンとしては手頃に感じられるが、100万円の頭金が必要であり、契約期間も5年間となる。3年契約とは条件が異なるため、月額だけを比較して経済的と判断することはできない。
3年落ちアルファードの買取相場は約495万円
2026年11月に公表されたIDOMのデータによると、2023年式40系アルファードの平均売却予想額の中央値は495万円。リセールバリュー値は77%だった。ただし、これは複数グレードを含む集計値であり、ガソリンZだけの査定額ではない。また、リセールバリュー値と残クレの設定残価率は異なる。
仮に495万円で売却でき、契約満了時の残債が300万円だった場合、精算後には195万円が残る。この資金を次の新車の頭金に充当すれば、新たな現金を用意せずに乗り換えられる可能性がある。
ただし、契約内容や売却方法によって精算条件は異なる。販売店への返却では、査定額と設定残価の差額を必ず受け取れるわけではない。また、中古車相場は新車の供給状況や輸出需要などによって変動するため、次回も同じ高額査定が得られる保証はない。
「頭金ゼロ」と「手出しゼロ」は別物
残クレで混同しやすいのが「頭金ゼロ」と「手出しゼロ」という言葉だ。「頭金ゼロ」は、新たなローン契約で頭金を設定しないこと。他方、「手出しゼロ」は、乗り換え時に新たな自己資金を用意しないことを意味する。
例えば、売却後に残った195万円を次の頭金に使えば、現金を追加せずに乗り換えることは可能だ。しかし、この195万円も所有していたクルマの資産価値であり、無料で乗り換えられるというわけではない。さらに、最初の購入時に100万円の頭金を入れていた場合、次の契約でも同程度の月額を維持するには、再び相応の資金が必要になる可能性がある。
残クレ満了時には、現在のアルファードを買い取って乗り続けるという選択肢もある。販売会社によっては残価を再び分割払いにする再クレジットも利用できるが、新たな金利負担が発生する。
新車へ乗り換えれば最新装備を手に入れられる一方、再びローンの支払いが始まる。現在の車両に不満がなければ、継続所有の方が総支出を抑えられる場合もある。
重要なのは「手出しゼロで乗り換えられるか」だけではない。残債精算後にいくら資金が残り、次の3年間で総額いくら支払うのか。 この2点を比較することが、残クレを賢く利用するための判断基準となる。
車の知識の関連記事

BMW最小「1シリーズ」の後席と荷室は狭いのか?[実用編]【最新モデルコクピットドリル:16】

愛車が水没!豪雨で冠水したらやってはいけないNG行動と正しい対処法【千葉豪雨実体験レポート】

ポルシェ 911「タルガ」の由来とは? レースの記憶を刻むオープンモデル【クルマ名付け学:第6回】

伝統の大排気量V12自然吸気を搭載する「フェラーリ 12チリンドリ」|性能や特徴、新車・中古車価格

「給油ランプが点いたらあと50km走れる」はもう古い!? ヤリス・プリウス・ノートなど人気5車種で徹底検証! 意外な数字の落とし穴とは?


