日産再建への第2ステップ。コスト削減から商品競争力の再構築へ、問われる成長戦略
アナリスト的視座に基づく日本車進化論(Vol.4)日産再建への第2ステップ


TEXT:中西孝樹(NAKANISHI Takaki)
営業黒字でも最終赤字。日産の業績回復を支える販売金融事業
アナリスト的視座に基づく日本車進化論。今回のテーマは、日産復活に向けて今後何が必要となるかである。
先日、国内自動車各社の第2四半期決算が出そろった。原材料価格の高騰など厳しい経営環境が続くなか、ホンダ、トヨタ、SUBARUらの比較的好調な業績とは対照的に、メディアで目立ったのが、最終赤字が続く日産の業績回復の鈍さへの懸念であった。
自動車メーカー中間決算
| 売上高 | 純損益 | 営業利益率 | 27年3月期純損益予想 | |
| トヨタ | 26兆9625億円(9.5%) | 2兆2364億円 (26.1%) | 8.1% | 3兆5700億円 (▼7.2%) |
| ホンダ | 12兆376億円 (13.2%) | 5167 億円(65.7%) | 5.4% | 5000 億円 (前年は4239億円の赤字) |
| 日産 | 6兆720億円(8.8%) | ▼397億円 (前年同期は2219億円の赤字) | 1.3% | 200億円 (前年は5330億円の赤字) |
| スズキ | 3兆4192億円 (19.4%) | 2537億円 (31.6%) | 8.5% | 4200億円(▼4.4%) |
| マツダ | 2兆6881億円 (20.1%) | 442億円 (前年同期は452億円の赤字) | 2.2% | 900億円 (156.5%) |
| スバル | 2兆5134 億円(5.4%) | 1020億円 (12.9%) | 4.6% | 1300億円 (43.1%) |
| 三菱自動車 | 1兆3088 億円(3.8%) | ▼29 億円 (前年同期は92億円の赤字) | 2.3% | 100億円 (▼0.2%) |
日産の自動車事業は、大幅なコスト削減を進めても依然として赤字である。一方、優良な資産を持つ販売金融事業は高い収益力を誇り、自動車事業の赤字を補うことで、連結営業利益は黒字を確保するまでに回復してきた。しかし、販売金融事業には多額の税金費用が発生するため、最終利益は赤字にとどまるという構図なのである。
日産中間決算
| (東京証券取引所届出) 中国合弁会社に持分法を適用注2 | 2025年度 上期 | 2026年度 上期 | 増減 (対前年) |
| 売上高 | 5兆5,787億円 | 6兆720億円 | 4,933億円 |
| 営業利益 | -277億円 | 800億円 | 1,077億円 |
| 売上高営業利益率 | -0.5% | 1.3% | 1.8ポイント |
| 経常利益 | -779億円 | 360億円 | 1,139億円 |
| 当期純利益 注1 | -2,219億円 | -397億円 | 1,822億円 |
注1)親会社株主に帰属する当期純利益
日産は下半期の新型車効果による販売台数の増加で、厳しさを増す原材料価格の高騰を吸収し、通期ではわずかながらも最終黒字への転換を果たすという強い執念を示した。24年度の6,700億円、25年度の5,330億円という巨額の最終赤字を経て、企業存亡の危機から生還を果たそうとしているのである。
しかし、資本市場は依然として日産の企業価値に懐疑的である。トヨタやホンダが上場来高値に迫る株価回復を見せる一方、日産の株価は2009年のリーマンショック後につけた歴史的な安値さえ下回る局面があった。
キックスとエルグランドに見えた復活の兆し。それでも販売台数は足りない
これはいったい何が原因なのか。市場はコスト削減による業績回復だけでは、その持続可能性を認めない。いまだ減少傾向が止まらない日産の世界販売台数が反転することが、再評価の出発点になると筆者は考える。
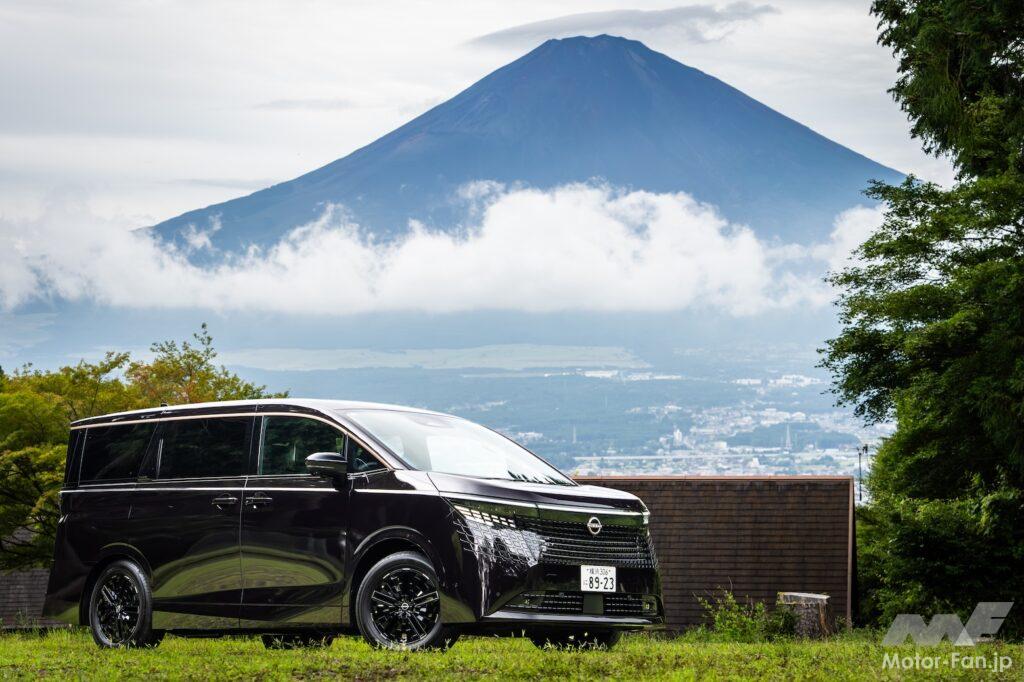
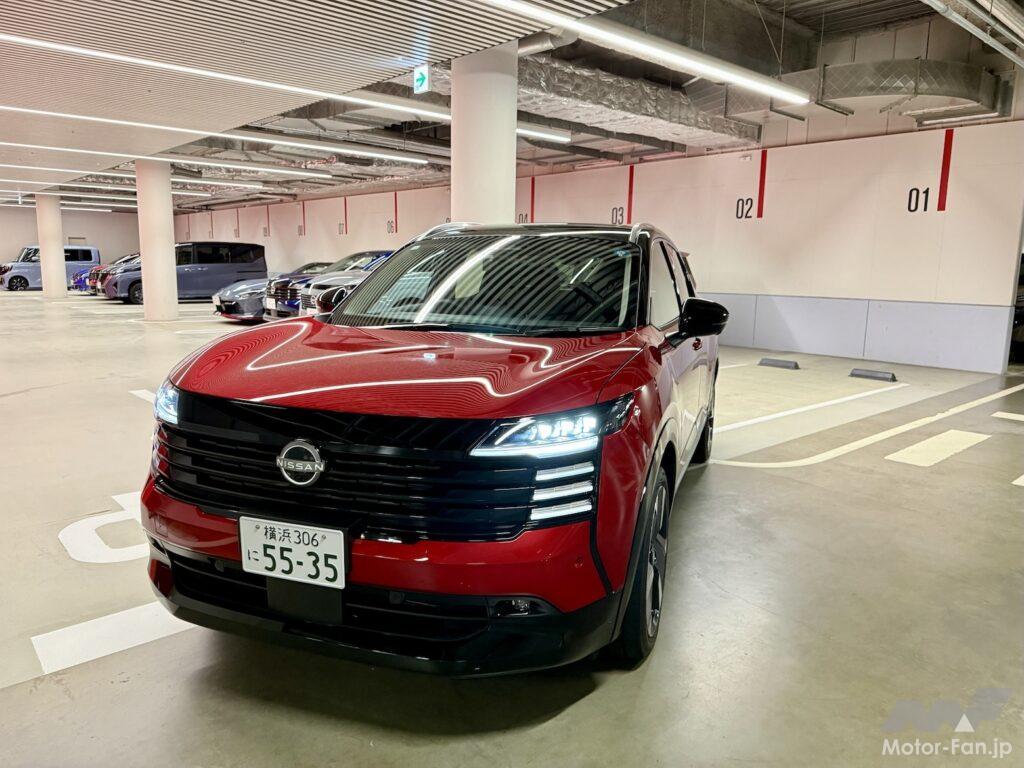
「キックス」「エルグランド」「ローグ」など、最近の日産の新型車には目を見張るものがある。2026-2027日本カー・オブ・ザ・イヤーの10ベストカーに「キックス」「エルグランド」の2モデルが選ばれた快挙は、その証左ともいえる。日産から2台目となる「キックス」の名が呼び上げられたときには、選考会場に大きなどよめきが起こった。
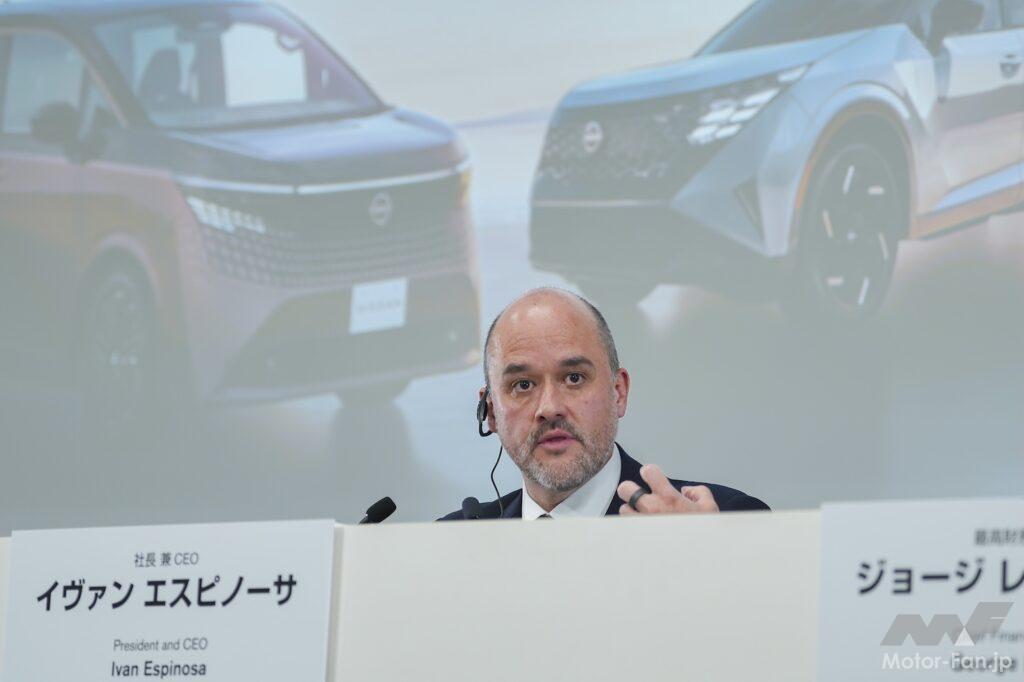
「キックス」「エルグランド」の商品性が向上している背景には、商品企画出身のイヴァン・エスピノーサCEOのリーダーシップがある。イヴァンが目指すのは、コスト構造を適正化したうえで、顧客が求める商品に経営資源を重点配分し、それぞれの市場で存在感を放つことで、日産ブランドを再び輝かせることである。
しかし、「キックス」「エルグランド」の販売が好調とはいえ、巨艦の向きを変えるには力不足である。「キックス」の国内月販台数は3,000台を超え、明らかに手ごたえが見え始めた。「エルグランド」の受注も旺盛だが、国内販売台数は月1,500台前後にとどまる。
その原因は、同車を生産する日産車体九州工場が、好調な「パトロール/アルマーダ/QX80」の生産に追われ、3直操業でも生産能力が限界に近い状態にあるためだ。近く日本向け「パトロール」の生産も始まるが、供給力を大幅に拡大するには、2028年にも予定される日産栃木工場への「セレナ」「エルグランド」のミニバン生産集約を待たなければならないのである。
なぜエルグランドは16年間も刷新できなかったのか? 日産が失ったもの
「エルグランド」といえば、1997年に日産が先駆的に切り開いた日本のプレミアムミニバン市場を象徴するモデルである。年間5万台以上を販売する日産の看板車種であった。しかし、2002年にトヨタが対抗車種「アルファード」を投入して以降、トヨタが高級サルーン型ミニバン市場で圧倒的な地位を確立し、両社の販売規模の格差はその後10倍以上にも広がってしまった。
日産は2010年の3代目以降、実に16年間にわたってエルグランドの全面刷新を実現できなかった。そこにはふたつの重大な原因がある。ひとつは商品企画がユーザー起点から乖離していったこと、もうひとつは2010年代半ばからの経営混乱の連鎖である。
ゴーン時代のレガシーともいえるが、商品企画において、会社の収益性向上や販売規模拡大を重視するあまり、強気な販売台数目標と売価設定に傾く時代があった。その結果、販売台数は計画に届かず、値引きに走り、残価は毀損され、厳しい事業性ゆえにモデルチェンジが遅れるという悪循環を繰り返した。日産ブランドの価値減衰を伴なった。
再起を目指して「エルグランド」の商品資産を再強化しようとする動きは日産社内には当然あった。しかし、その実現を阻んだのが、2018年以降の同社の経営体制の混乱の連鎖であった。商品投資とブランド育成の継続性を失っていたのが、かつての日産である。「エルグランド」の歴史は、まさに日産の経営問題を象徴しているのである。
新車投入だけでは復活できない。問われる商品競争力を生み出す仕組み
単に新車を投入するだけで問題が解決するわけではない。商品競争力を継続的に生み出し、顧客基盤と収益力を取り戻す仕組みを構築できるかが、日産の本質的な課題なのである。エスピノーサCEOは来年2月に次期事業計画を発表することを正式に表明した。
そのなかでは、日産の価値、競争力、収益力に関する具体的な計画を示す方向である。その取り組みは、(1)いいクルマを作りながらコスト削減を実現する仕組み、(2)機能別組織から目的主導型組織への転換、(3)中国事業の再構築と輸出拡大、(4)地域別事業モデルの見直し、(5)AIを活用した技術戦略などに及ぶ公算である。
イヴァンは個人的な見解として、台数を追わずとも6%程度の営業利益率を目指さなければならないと自戒を強めた。コスト削減とリストラが主語であったRe:Nissanから、事業モデル、組織、技術投資、地域戦略を含む次の改革へと進化していくのである。
 日産再建は商品企画から始まる──新型キックスが映す変革 | Motor Fan|自動車情報のモーターファン
株主総会が突き付けた「独立性」と「将来像」 日産の最近の大きな話題は、6月23日の株主総会で株主が取締役会に対して不信任を突き付けたことであった。大株主で日産のパートナーであるルノーが、長期に渡り同社再建に関わってきたみ […]
https://motor-fan.jp/article/1573193/
自動車業界速報の関連記事

ヤナセ創業者・梁瀬長太郎が日本自動車殿堂入り|輸入車販売から国産車「ヤナセ号」の製造まで

「カローラは名前以外、すべて変わってきた」誕生60周年、トヨタの開発者と生産現場が語った「変えないもの、変えるもの」

【輸入乗用車新規登録台数】2026年10月期は前年同月を0.5%上回る1万7613台を記録。メルセデスが首位を堅持、BMW、ジープ、ランドローバーも好調

SUV全盛の米国でセダンの『MAZDA3』が大躍進! 同門ライバルSUVの『CX-30』を販売台数で逆転した理由とは? 【最新海外事情】

BMWのリチウムイオン電池はクロアチア製? いや、中国製である
