このままでは日本でEVは普及しない? 世界で4台に1台がEVでも日本はわずか3%


ただし、普及の速度は国によって大きく異なる。世界最大のEV市場へ成長した中国が販売を牽引する一方、日本では新車販売に占めるEVの割合が約3%にとどまる。
現在の状況だけを見ると、日本はEV市場で出遅れたようにも映る。しかし、2009年には三菱自動車が「i-MiEV」、2010年には日産自動車が「リーフ」を市場へ投入しており、現在につながる量産EV市場の立ち上がりでは日本メーカーが重要な役割を担っていた。
それから15年余り。世界のEV市場を取り巻く構図は大きく変化している。
世界ではEVがどのように普及してきたのか。かつて先行していた日本は、なぜ現在伸び悩んでいるのか。そして、中国はどのように世界最大のEV市場へ成長したのだろうか。
世界各国の販売台数を振り返りながら、EV市場のこれまでと現在を追っていく。
本記事では、車両について「EV」と表記する場合、主にBEV(バッテリー式電気自動車)を扱う。ただし、国際比較に使用するIEAの「electric cars」の販売統計にはBEVとPHEV(プラグインハイブリッド車)が含まれるため、該当する数値についてはその定義に準拠する。
世界のEV販売は15年で急拡大し中国が世界最大市場へ
現在につながるEV市場が本格的に動き始めたのは、2010年前後である。IEAのデータによると、2010年に世界で販売されたEVは約7,450台。現在と比べれば、市場はまだ極めて小さな規模にとどまっていた。
その後、販売台数は徐々に増加する。2015年には約52万台、2017年には約120万台となり、初めて年間100万台を突破。2018年には約205万台まで増えたものの、2019年は約208万台と伸びが鈍化した。
大きな転換点となったのが2020年代である。
2020年には、新型コロナウイルスの影響で世界の自動車市場全体が縮小するなか、EV販売は約298万台まで拡大。2021年には約660万台と前年の2倍を超え、2022年には1,000万台を突破した。
その後も2023年約1,370万台、2024年約1,750万台、2025年約2,120万台と増加が続いている。
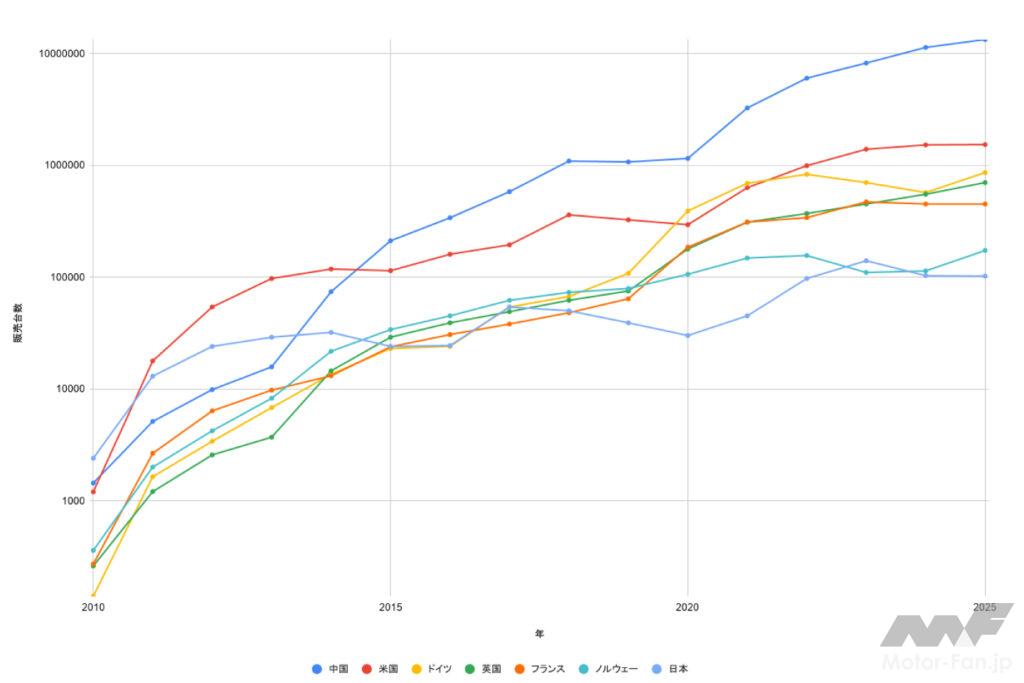
主要国の推移を見ると、市場の中心がどのように変化してきたのかが分かる。
| 年 | 中国 | 米国 | ドイツ | 英国 | フランス | ノルウェー | 日本 |
| 2010 | 1,440台 | 1,200台 | 140台 | 261台 | 272台 | 360台 | 2,400台 |
| 2011 | 5,120台 | 17,800台 | 1,640台 | 1,207台 | 2,656台 | 2,000台 | 13,015台 |
| 2012 | 9,860台 | 54,000台 | 3,400台 | 2,570台 | 6,360台 | 4,220台 | 24,000台 |
| 2013 | 15,730台 | 97,000台 | 6,800台 | 3,700台 | 9,750台 | 8,240台 | 29,000台 |
| 2014 | 74,000台 | 118,000台 | 13,500台 | 14,500台 | 13,100台 | 21,700台 | 32,000台 |
| 2015 | 211,000台 | 114,000台 | 23,000台 | 29,000台 | 23,800台 | 33,900台 | 24,000台 |
| 2016 | 339,000台 | 160,000台 | 24,000台 | 39,000台 | 30,600台 | 45,000台 | 24,400台 |
| 2017 | 580,000台 | 194,000台 | 54,000台 | 49,000台 | 38,000台 | 62,000台 | 54,000台 |
| 2018 | 1,090,000台 | 360,000台 | 67,000台 | 62,000台 | 48,000台 | 73,000台 | 50,000台 |
| 2019 | 1,070,000台 | 325,000台 | 108,000台 | 75,000台 | 64,000台 | 79,000台 | 39,000台 |
| 2020 | 1,150,000台 | 294,000台 | 390,000台 | 178,000台 | 185,000台 | 106,000台 | 30,000台 |
| 2021 | 3,250,000台 | 630,000台 | 690,000台 | 310,000台 | 310,000台 | 148,000台 | 45,000台 |
| 2022 | 6,000,000台 | 990,000台 | 830,000台 | 370,000台 | 340,000台 | 156,000台 | 97,000台 |
| 2023 | 8,200,000台 | 1,390,000台 | 700,000台 | 450,000台 | 470,000台 | 110,000台 | 140,000台 |
| 2024 | 11,300,000台 | 1,520,000台 | 570,000台 | 550,000台 | 450,000台 | 113,500台 | 103,000台 |
| 2025 | 13,300,000台 | 1,530,000台 | 860,000台 | 700,000台 | 450,000台 | 172,800台 | 102,000台 |
なかでも変化が大きいのが中国である。
2010年の中国のEV販売台数は約1,440台で、日本の約2,400台を下回っていた。その後、2014年には約7万4,000台、2015年には約21万1,000台まで増加。2018年には100万台を突破し、2021年には約325万台、2022年には約600万台へ急拡大した。
2025年には約1,330万台に達し、世界のEV販売台数の6割強を中国だけで占めている。
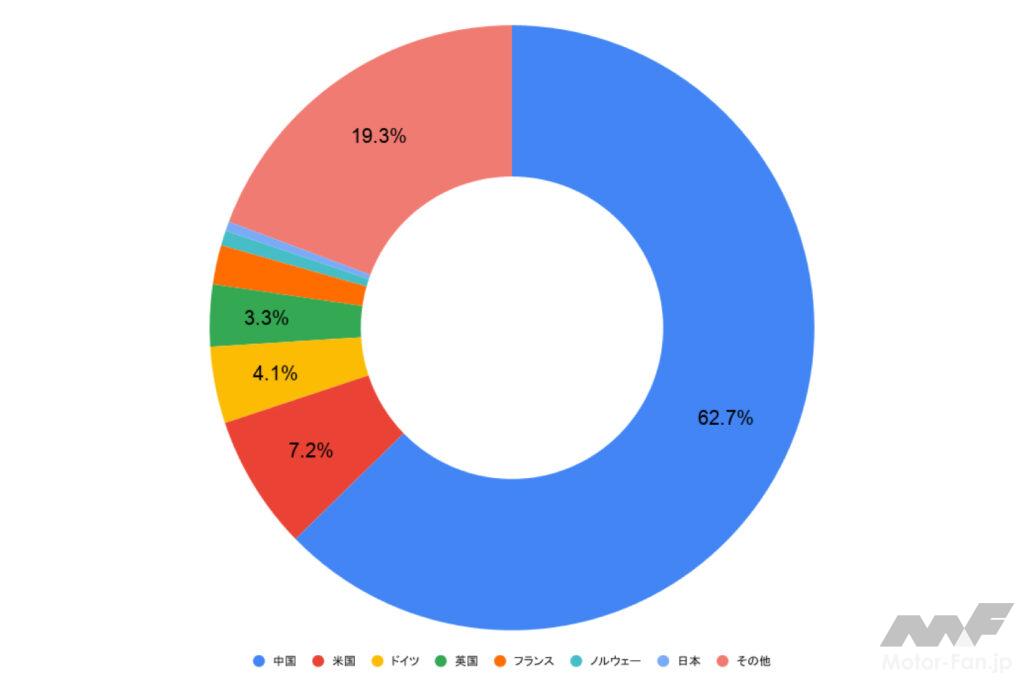
米国も2010年の約1,200台から2025年には約153万台へ拡大した。欧州ではドイツが約86万台、英国が約70万台、フランスが約45万台となっている。
一方、日本の推移は異なる。
2010年代前半には販売台数を伸ばし、2014年には約3万2,000台を記録したものの、その後は減少する年も見られた。2022年には約9万7,000台、2023年には約14万台まで増えたが、2024年は約10万3,000台、2025年は約10万2,000台となっている。
販売台数だけでなく、新車販売に占める割合にも大きな違いがある。
2025年のEV販売比率は世界平均が25%。中国53%、英国35%、ドイツ30%、フランス26%、米国10%となっている。ノルウェーに至っては97%に達し、新車販売のほぼすべてをEVが占めた。対して、日本は3%にとどまる。
世界全体ではEV市場が急速に拡大してきたものの、国ごとの推移を見ると、その成長速度や普及のタイミングには大きな違いがあることが分かる。
EV普及の速度に大きな地域差が生まれた背景
EVの普及を左右する要因は、車両性能だけではない。購入時の負担を左右する補助金や税制、自動車メーカーに課される環境規制、EVの商品ラインアップ、車両価格、充電インフラなど、複数の条件が市場形成に関係する。
たとえばノルウェーでは、長年にわたる税制優遇などを背景にEVへの移行が進んだ。欧州でも自動車のCO2排出規制がメーカーの商品戦略に影響を与えている。
中国でも政策や産業構造、市場環境など複数の要因が重なり、EV普及が進んできた。その背景については後ほど詳しく見ていく。
各国で条件が異なるからこそ、同じEVでも普及の速度には大きな差が生まれている。その違いが端的に表れている国のひとつが日本である。
量産EV市場の立ち上がりで先行した日本
現在の販売台数だけを見ると、日本は世界のEV市場で大きな存在感を示しているとは言いにくい。しかし、現在につながる量産EVの歴史を振り返ると、日本メーカーは早い段階から実用化に取り組んできた。
三菱自動車は2009年7月、リチウムイオンバッテリーを搭載した「i-MiEV」の法人や自治体などへの販売を開始した。一般個人向けの販売は2010年4月からである。
同社は1960年代から電気自動車の研究を進めており、i-MiEVには16kWhのバッテリーを搭載。当時の10・15モードで160kmの航続距離を実現していた。
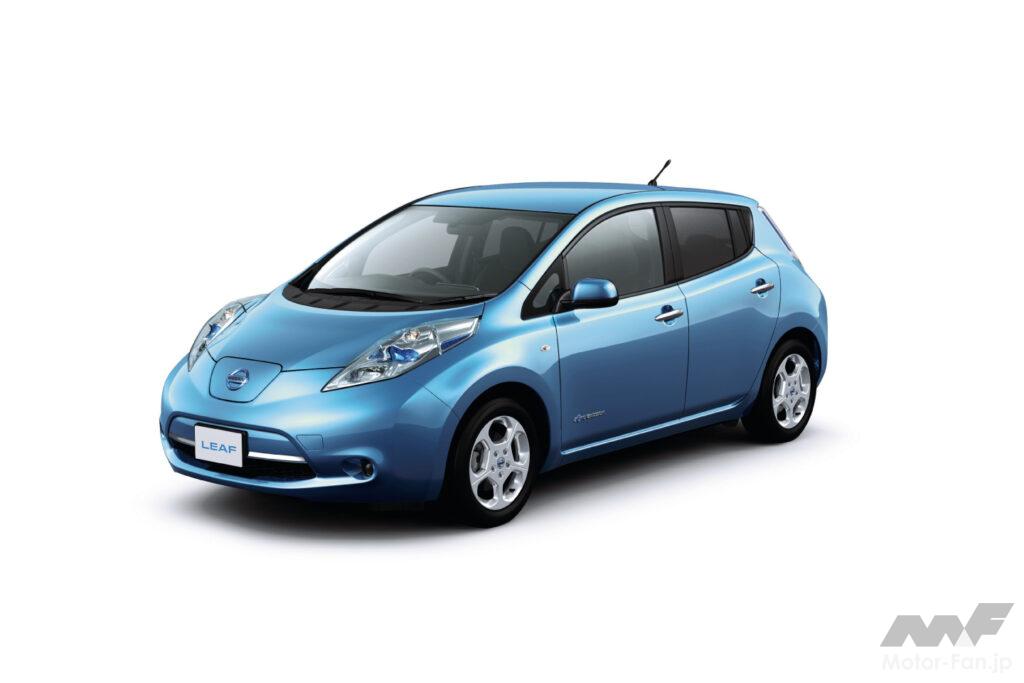
続いて2010年12月には、日産自動車が「リーフ」を発売した。
リーフは日本と米国を皮切りに欧州などへ販売地域を拡大し、2020年には世界累計販売50万台に到達。一般ユーザーが購入できる量産EVを世界へ広げていくうえで、大きな役割を果たしたモデルである。
前述した販売データからも、日本がEV普及の初期段階で先行していたことが分かる。2010年の販売台数は日本が約2,400台で、中国や米国を上回っていた。
ところが、その優位性はその後の市場拡大にはつながらなかった。
中国や欧州などでEV販売が急増する一方、日本では普及が緩やかなまま推移している。早い段階からEVを市場へ投入していた日本で、なぜ販売が伸び悩んだのだろうか。
日本でEVが伸び悩んだ4つの理由
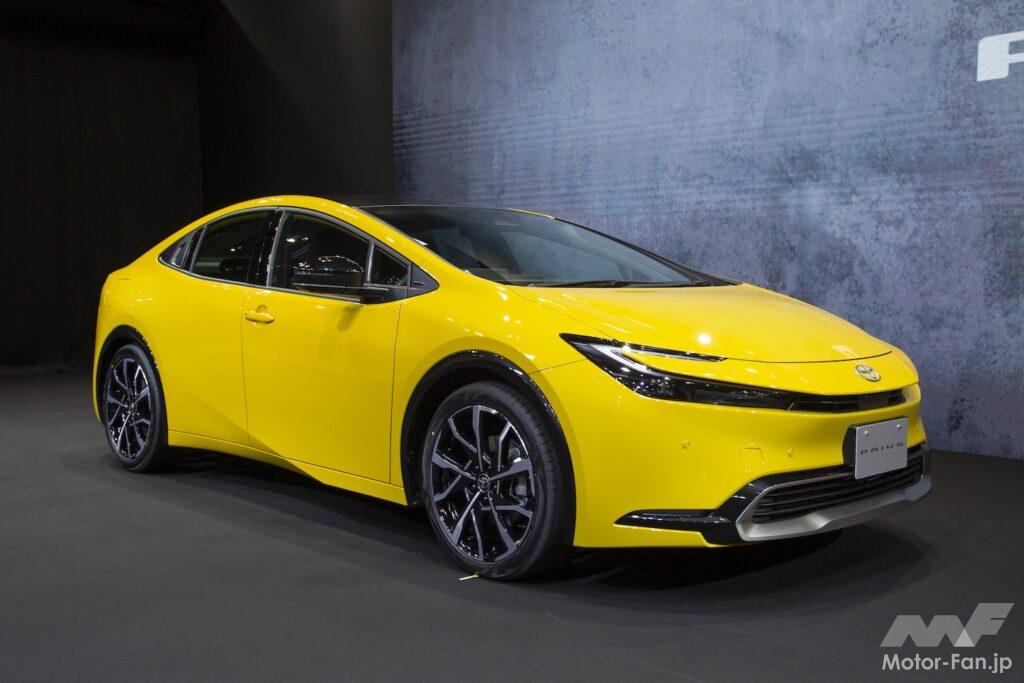
日本のEV販売が伸び悩んだ背景を、ひとつの理由だけで説明することは難しい。ここでは、日本の自動車市場やメーカーの商品戦略、車両価格、利用環境という観点から主な要因を整理する。
HEVがすでに広く普及している
日本市場を考えるうえで大きいのが、HEV(ハイブリッド車)の存在である。
トヨタ「プリウス」をはじめ、日本メーカーは早い段階からハイブリッド技術を磨いてきた。現在ではコンパクトカーやSUV、ミニバンなど幅広いカテゴリーにHEVが設定されている。
IEAによると、2025年の日本ではHEVが新車販売のおよそ3分の1を占めた。
HEVは外部から充電する必要がなく、給油方法や使い方も従来のガソリン車と大きく変わらない。燃費性能を高めながら、充電設備を用意せずに利用できる点も特徴となる。
日本ではこうしたHEVが幅広い車種に普及したことで、電動化を求めるユーザーにとって有力な選択肢がすでに存在していた。結果として、EVへ移行する動機が相対的に弱まりやすい市場環境が形成されたと考えられる。
EVの選択肢が長く限られてきた
普及には、ユーザーが用途や予算に応じて選べる商品が揃っていることも欠かせない。中国では小型車からセダン、SUV、高級車まで数多くのEVが販売されている。メーカー数も多く、国内市場では激しい商品・価格競争が続いてきた。
IEAによると、2025年には世界で約630車種のBEVが販売され、中国メーカーがその半数以上を占めた。
日本でもEVの商品数は徐々に増えているが、ガソリン車やHEVと比較すれば選択肢は限られてきた。価格、ボディサイズ、航続距離、用途といった条件を組み合わせた際、自分に合った一台を見つけられるか。商品ラインアップの厚みもEV市場を左右する要素となる。
車両価格の高さが購入時の壁になる
EVでは、駆動用バッテリーが車両価格に大きな影響を与える。補助金を利用できる車種はあるものの、同程度のボディサイズを持つガソリン車やHEVと比較すると、購入価格が高くなるケースも少なくない。
とくに日本では、軽自動車やコンパクトカーが新車市場で大きな割合を占める。日常の移動手段として手頃な価格のクルマを求めるユーザーにとって、初期費用の差は購入判断に直結しやすい。
航続距離や性能だけでなく、ユーザーが現実的に購入を検討できる価格まで下げられるか。日本でEVを広げるうえで避けて通れない課題である。
集合住宅では充電環境を整えにくい
EVを所有するうえでは、充電環境も重要になる。戸建て住宅で専用設備を設置できれば、駐車している時間を利用して自宅で充電できる。毎日の移動距離が短いユーザーであれば、ガソリンスタンドへ出向く必要がなくなる点は大きなメリットとなる。
一方、マンションなどの集合住宅では事情が異なる。駐車場への充電器設置には、設備工事や管理組合での合意が必要になる場合がある。自宅充電が難しければ公共の充電設備などに依存することになり、EVの利便性を十分に生かせないケースも出てくる。
車両価格が下がったとしても、日常的に充電できる環境がなければ選択肢には入りにくい。EVの普及には、クルマと充電環境の双方を整える必要がある。
こうした課題を抱える一方、日本メーカーからは用途や車格の異なるEVが継続して投入されてきた。
日本メーカーのEVは普通車から軽まで選択肢が拡大
i-MiEVやリーフが登場した後も、日本メーカーによるEVの商品展開は続いている。2020年代に入ると、コンパクトカーやSUV、軽乗用車、軽商用車へとカテゴリーが広がってきた。
ここでは、日本のEV市場の変化を象徴する代表的なモデルを振り返る。
Honda eやbZ4Xなどで普通車EVの選択肢が拡大
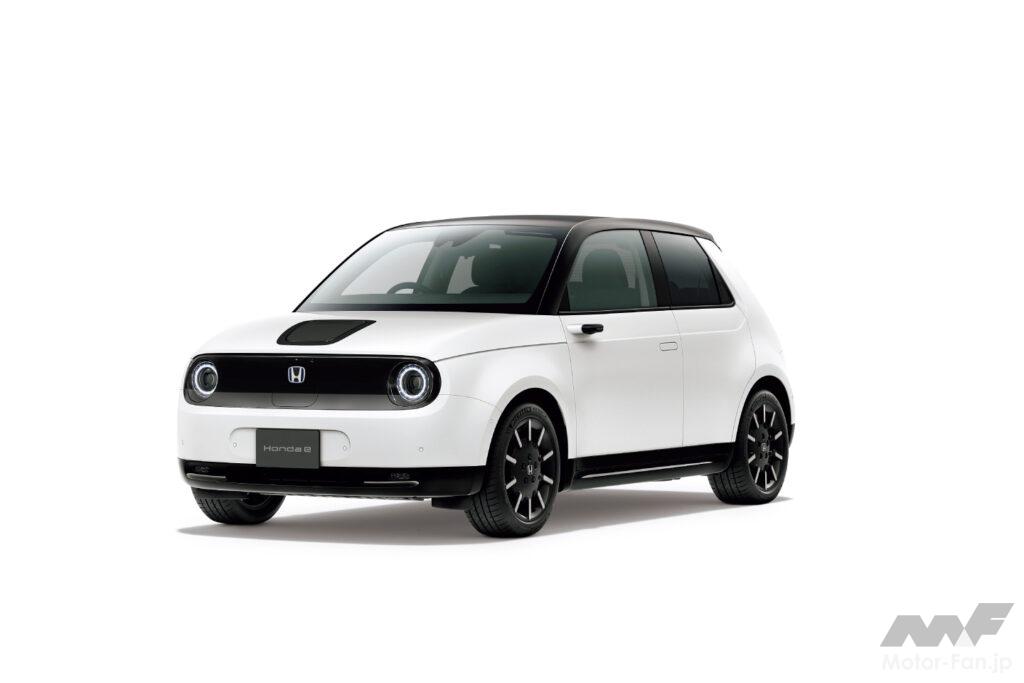
2020年にはホンダ「Honda e」が登場した。
都市部での利用を想定したコンパクトEVで、リアモーター・後輪駆動の専用電動パワートレーンや横一面にディスプレイを配置したインテリアなど、新しいEVのあり方を打ち出したモデルである。国内販売は2024年に終了した。
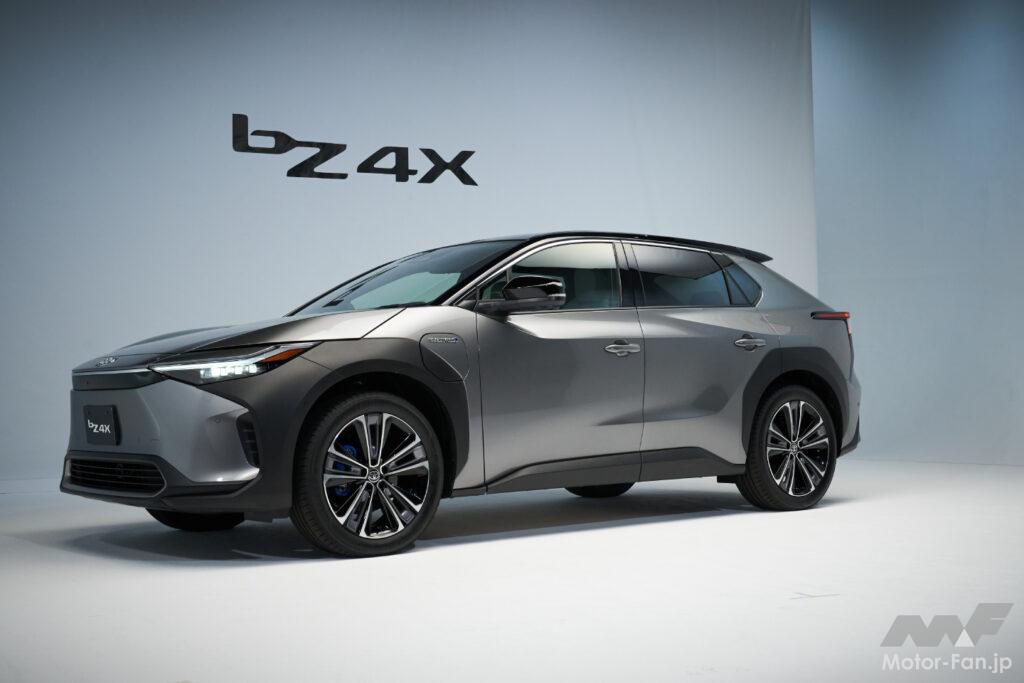
2022年にはトヨタ「bZ4X」とスバル「ソルテラ」も登場した。
トヨタとスバルが共同開発したBEV専用プラットフォームを採用するSUVで、bZ4Xはトヨタが展開するBEV「bZ」シリーズの第一弾となった。初期の国内販売はリース方式から始まり、日本メーカーのEV商品展開がSUVへ広がった例でもある。
i-MiEVやリーフの登場から10年以上が経過し、日本メーカーのEVも車格や用途を広げるようになった。
サクラとeKクロス EVで軽EVが本格化
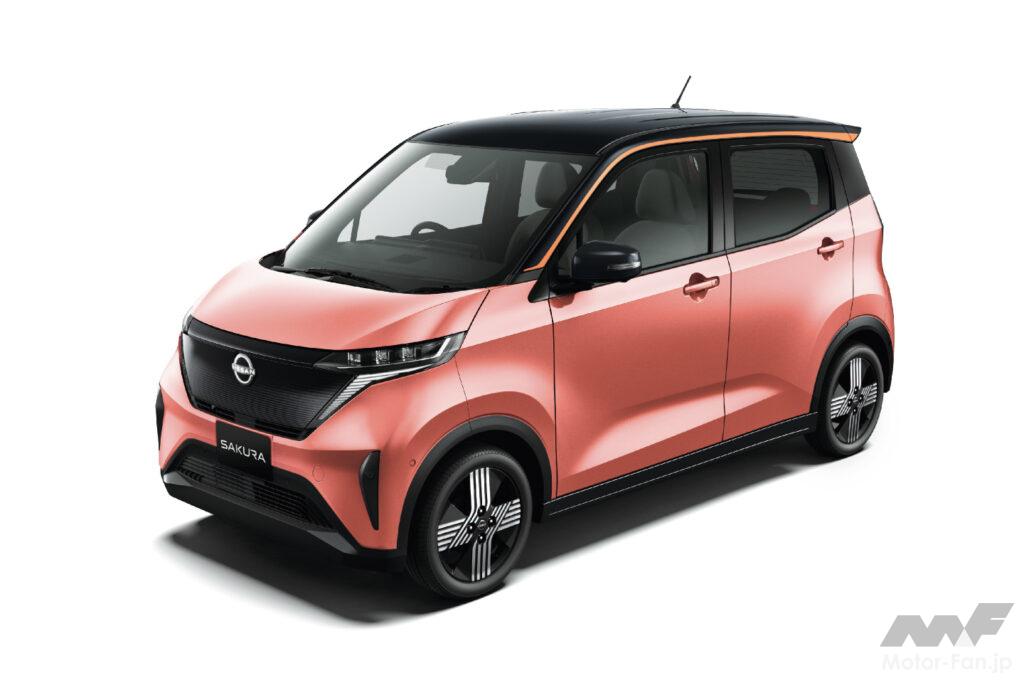
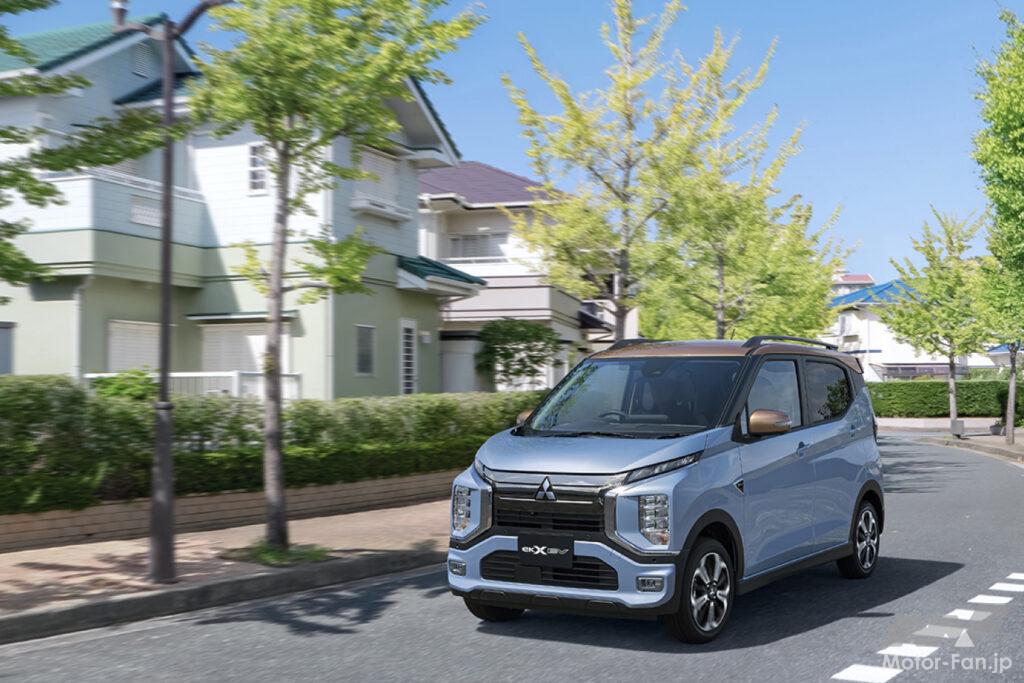
日本市場で新たな動きを生んだのが、軽自動車規格のEVである。
2022年には日産「サクラ」と三菱「eKクロス EV」が登場した。
両車は20kWhの駆動用バッテリーを搭載し、一充電走行距離180km(WLTCモード)を確保。通勤や買い物、送迎といった日常利用を想定し、大容量バッテリーによる長い航続距離とは異なる方向からEVの商品性を組み立てている。
とくにサクラは販売台数を伸ばした。2023年度には3万4,083台を販売し、国内EV市場において軽自動車規格のEVが一定の需要を持つことを示している。
一方、2024年度の販売台数は2万832台となり、2023年度から減少した。暦年ベースでも2025年は1万4,093台であり、サクラの登場だけで日本のEV市場全体が継続的な成長軌道に乗ったとは言いにくい。
それでも、日本で広く利用されている軽自動車とEVを組み合わせた商品が市場に受け入れられた意味は小さくない。
N-VAN e:やN-ONE e:で軽EVの用途も拡大
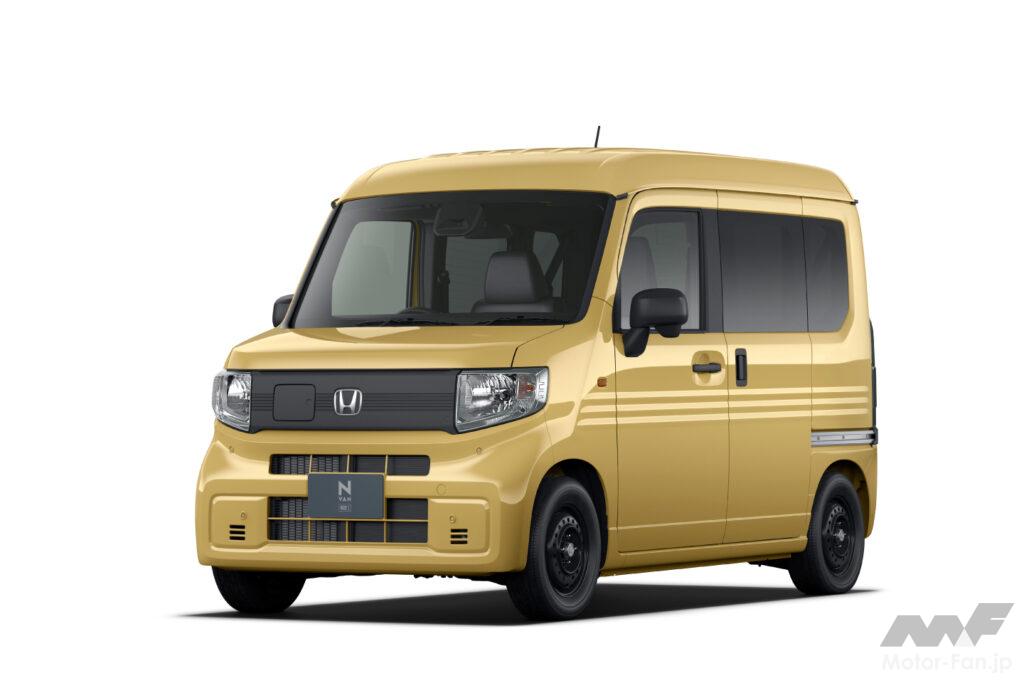
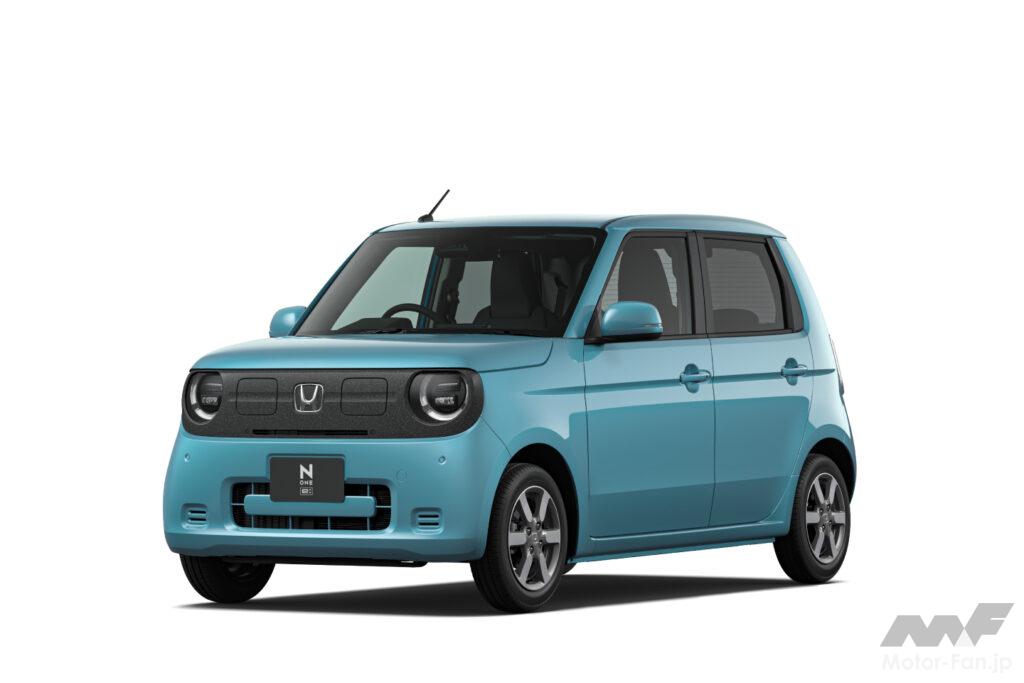
軽EVの展開は乗用車だけにとどまらない。
ホンダは2024年に軽商用EV「N-VAN e:」を発売した。
一充電走行距離は245km(WLTCモード)。軽商用バンとしての積載性や使い勝手を維持しながらEV化し、配送や事業用途などにも対応する。
さらに2025年には、軽乗用EV「N-ONE e:」が登場した。一充電走行距離は295km(WLTCモード)となり、軽乗用EVの選択肢も増えている。
軽乗用車から商用車まで、EVの用途が徐々に広がってきた形である。
スズキ初の軽乗用EV「e SKY」も登場へ
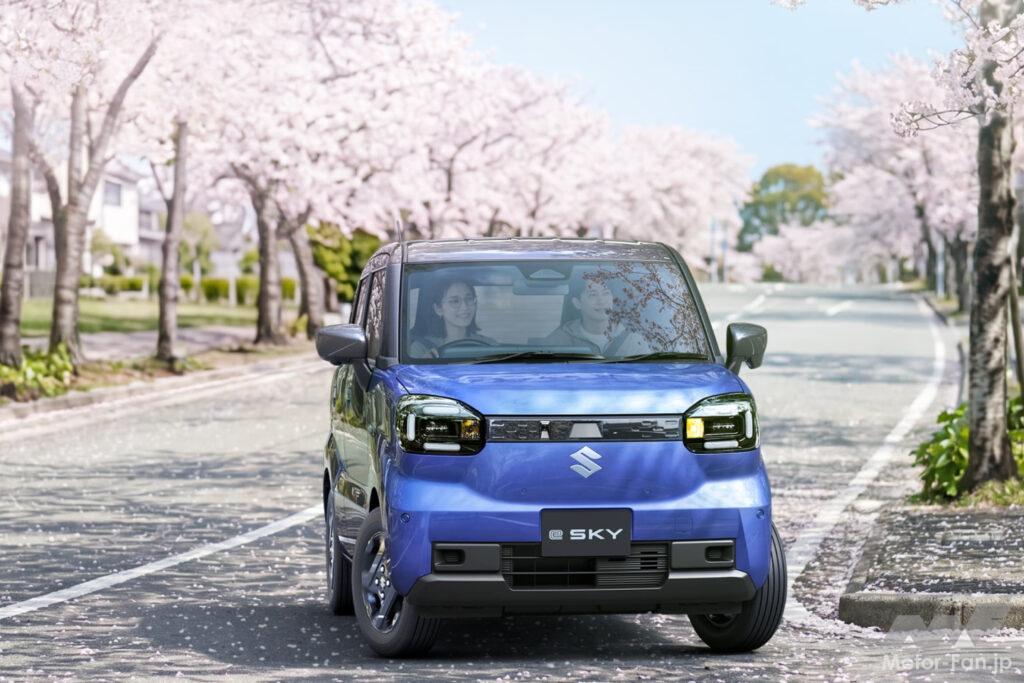
軽自動車を主力とするスズキもEV市場へ動き始めた。
スズキは2026年8月24日、同社初の軽乗用EVとなる新型「e SKY」の先行情報を公開した。2026年秋の日本発表を予定している。
開発コンセプトは「Easy to Switch」。ガソリン車から違和感なくEVへ乗り換えられることを目指し、通勤や通学、買い物、送迎など、軽自動車が担ってきた日常用途を想定している。2026年9月時点では、バッテリー容量や一充電走行距離、価格などの詳細は明らかになっていない。
i-MiEVやリーフが登場した2010年前後と比べれば、日本のEVは車格や用途を広げてきた。
なかでも近年目立つのが軽自動車規格での展開である。日本では軽自動車が新車市場で大きな位置を占めるだけに、国内でEVが普及していくうえで、このカテゴリーがどこまで販売を伸ばすのかはひとつの注目点となる。
その一方、世界のEV市場を大きく動かしてきたのが中国である。
日本を逆転した中国が世界最大のEV市場を築いた5つの要因
2010年には日本よりEV販売台数が少なかった中国は、2025年には年間1,300万台を超える世界最大のEV市場へ成長した。
急成長の背景として、政府の補助政策が挙げられることは多い。しかし、現在の中国EV市場を政策支援だけで説明するのは難しい。
長期にわたる産業政策を起点として、巨大な国内市場、バッテリーを中心としたサプライチェーン、メーカー間競争、充電インフラが連動し、EVを大量に生産・販売できる環境が形成されてきたためである。
ここでは、中国のEV市場が拡大した背景を5つの側面から整理する。
2009年から続くEV産業への政策支援
中国政府は早い段階からEVを含む「新エネルギー車(NEV)」を産業政策の対象としてきた。
EVなどを対象とした購入補助制度は2009年に始まり、その後も税制優遇や公共部門での導入、研究開発支援、充電設備の整備などを進めてきた。
さらに、メーカー側にもNEVの生産・販売を促す制度を導入。長期にわたって需要と供給の双方を支援し、EV産業そのものを育成してきた。
国によるNEV購入補助金は2022年末で終了したものの、購入税の優遇や買い替え支援などは続いている。こうした長期的な産業政策が、中国EV市場の土台となった。
1,300万台市場が支える圧倒的な量産規模
政策によって市場が形成されても、販売規模が小さければ量産効果には限界がある。
中国の強みは、世界最大級の自動車市場そのものを国内に抱えていることにもある。
EVの販売台数が増えれば、メーカーや部品会社は大規模な設備投資を行いやすくなる。生産量の拡大によって1台当たりのコストが下がれば、車両価格にも反映しやすい。価格低下によって購入者が増え、さらに生産規模が拡大する循環が生まれる。
2025年には中国国内だけで約1,330万台のEVが販売された。巨大な国内需要が、車両だけでなくバッテリーやモーター、パワーエレクトロニクスなど関連産業の成長も支えてきた。
世界の8割超を占める中国のバッテリー生産
EVのコストと性能を大きく左右するのが駆動用バッテリーである。
この分野でも中国の存在感は突出している。
IEAによると、2025年の世界のバッテリーセル生産に占める中国の割合は80%を超えた。CATLやBYDをはじめとした大手メーカーを抱え、材料からセル、車両生産までEVのサプライチェーンが国内に集積している。
大量生産によるコスト低減は、EVそのものの価格競争力にもつながる。
多数のメーカーによる激しい価格・商品競争
中国では数多くのメーカーがEV市場で競争している。BYDをはじめ、Geely、SAIC、NIO、XPeng、Li Auto、Xiaomiなどが新型車を相次いで投入し、価格競争も続いてきた。
IEAによると、2025年には世界で約630車種のBEVが販売され、中国メーカーがその半数以上を占めた。中国では豊富なモデル数と激しい国内競争、価格競争力がEV普及を支えている。
価格面でも変化が進む。
中国では、政府による購入インセンティブを考慮する前の段階でも、同等の内燃機関車より安価なBEVが増えている。IEAによると、2025年に中国で販売されたBEVの約70%は、平均的な内燃機関車より安価だった。
価格帯やボディタイプの選択肢が増えれば、EVを検討できるユーザー層も広がる。メーカーには価格だけでなく、航続距離や充電性能、ソフトウェア、車内装備など幅広い分野での商品力向上も求められる。
こうした競争環境そのものが、中国EVの成長を加速させてきた。
470万口を超えた公共充電インフラ
車両の普及と並行して、充電設備が増えている点も中国の強みのひとつだ。
2025年末、中国の公共充電ポイントは470万口を超え、世界全体の65%以上を占めた。2025年に世界で増加した公共充電ポイントの75%以上が中国に設置されている。
都市部では集合住宅の居住者も多く、自宅充電だけに依存することが難しい。公共充電網の充実はEVを日常的に利用するうえで重要な条件となる。
長期的な政策支援、大きな国内需要、バッテリー産業の集積、メーカー間競争、充電環境。これらが相互に作用した結果、中国では2025年に新車販売の半数以上をEVが占めるまでになった。
中国EVは年間250万台超を輸出し世界市場へ拡大
中国のEV産業は、国内市場を中心に成長してきたが、現在は海外市場への展開も加速している。
IEAによると、2025年には世界で約2,200万台のEVが生産され、そのうち中国は約1,600万台を占めた。中国での生産台数は国内需要を約20%上回り、EV輸出台数も250万台超と前年から倍増している。
中国国内で培ったバッテリー技術や量産能力、価格競争力を海外市場へ展開する段階に入ったといえる。
進出先は欧州だけではない。東南アジアや中南米などでも中国メーカーの存在感が増しており、現地生産への投資も進んでいる。
そして、その動きは日本にも及んでいる。
BYD「RACCO」が日本の軽自動車市場へ参入
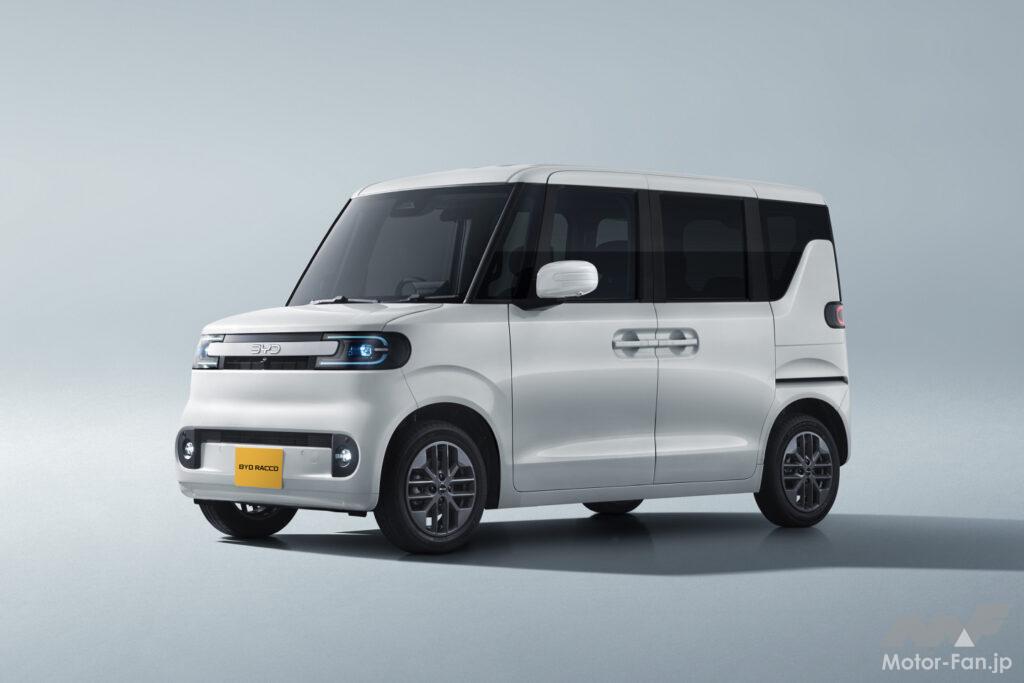
中国のEVメーカーであるBYDは、日本市場で新たな戦略を打ち出した。
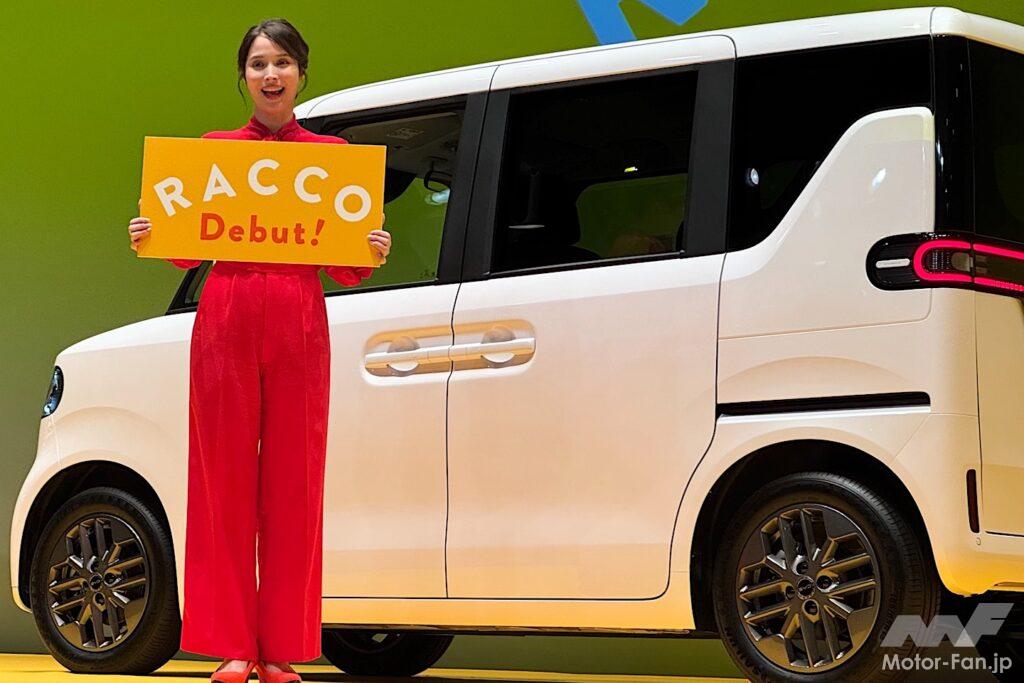
2026年7月28日、日本の軽自動車規格に合わせて専用開発した軽EV「BYD RACCO(ラッコ)」の国内販売を開始した。BYDによると、海外メーカーが日本の軽自動車規格に向けて専用設計したEVを販売するのは初めてとなる。
RACCOは、日本で人気の高いスーパートール系のボディを採用。左右に電動スライドドアを備え、シャシやボディ、駆動・制御システムなども日本市場向けに新たに設計されている。
ラインアップは3グレード。価格は214万5,000円からで、一充電走行距離はグレードによって210〜320kmとなる。
特徴的なのは、中国で販売している既存車を日本の軽規格に合わせて縮小したものではなく、日本の道路環境や軽自動車ユーザーの使い方を研究した専用モデルであることだ。
発売後の受注も伸びている。BYD Auto Japanによると、2026年8月末時点で累計受注台数は約1,500台に達し、最上級グレードの「300Premium」が約8割を占めた。
RACCOをめぐっては、日本の自動車メーカーの技術者を引き抜いて開発したのではないかという見方も一部で報じられた。
ITmediaの取材に対し、劉学亮氏は日本人技術者の引き抜き説を「全くの誤解」と否定している。
同社には日産でサクラなどの商品企画や立ち上げに携わった田川博英氏が在籍しているが、劉氏によればRACCOがほぼ完成した後に加入したという。開発の中心を担ったのはBYDの中国人エンジニアで、日本を繰り返し訪れながら道路環境や生活習慣を調査したと説明している。
中国メーカーが日本へEVを輸入する動き自体は以前からあった。RACCOではさらに一歩踏み込み、日本メーカーが長年築いてきた軽自動車市場へ専用車を投入したことになる。
国内メーカーによる軽EVの選択肢が増える一方、中国メーカーも日本独自の市場へ参入した。日本のEV市場をめぐる競争環境も変化し始めている。
世界のEV市場は拡大が続く一方で、日本の普及には課題が残る
世界のEV市場は、今後も拡大していく可能性が高い。ただし、これまでのような急成長がすべての国で同じように続くとは限らない。政策や車両価格、充電環境、自動車の使われ方によって、普及の速度には今後も地域差が生じると考えられる。
IEAによると、2026年前半の世界EV販売台数は前年同期をわずかに下回った。一方、自動車市場全体が約5%縮小したこともあり、新車販売に占めるEVの割合は24%となり、前年同期をわずかに上回った。
2026年通年では、世界の新車販売に占めるEV比率が29%に達する見通しである。中長期でも拡大が予測されている。
IEAのCurrent Policies Scenarioでは、二輪・三輪を除く世界のEV保有台数が2035年に4億5,000万台を超え、2025年の5倍以上になると予測されている。ただし、世界が一様な速度でEVへ移行していくわけではない。
中国ではすでに新車販売の半数以上をEVが占め、価格や商品力そのものが購入理由になりつつある。欧州でもCO2排出規制などがメーカーの商品戦略を後押しする一方、米国では政策変更によって普及ペースが変化しやすい。
さらに今後は、中国、欧州、米国以外の地域も重要になる。東南アジアや中南米などでもEV市場が広がり、中国メーカーの輸出や現地生産がその動きを後押しする可能性がある。
では、日本はどうなるのだろうか。日本政府は「2035年までに乗用車の新車販売を電動車100%」とする目標を掲げている。ただし、ここでいう電動車にはBEVだけでなく、HEV、PHEV、FCVも含まれる。2035年に新車をすべてBEVへ切り替えるという目標ではない。
HEVがすでに広く普及している日本では、中国と同じような速度でBEVへ移行する展開は想定しにくい。BEV、HEV、PHEVなどが用途に応じて選ばれながら、段階的に電動化が進む可能性が高いだろう。
そのなかでBEVの割合を高めるには、これまで見てきた車両価格や商品ラインアップ、充電環境といった課題の解消が必要になる。
充電インフラについて、日本政府は2030年までに30万口の整備を目標としている。2024年度末時点では約6万8,000口で、そのうち急速充電器は約1万2,000口。急速充電器については3万口の整備を目指している。
車両側では、軽EVがひとつの試金石となる。国内メーカーが軽乗用車や軽商用車で選択肢を広げるなか、中国のBYDもRACCOで参入した。日本で広く普及している軽自動車とEVの組み合わせは、国内市場を動かす可能性を持っている。
ただし、軽EVを含めて車種が増えるだけで、日本のEV販売が大きく伸びるとは考えにくい。
すでに日本では、コンパクトEVやSUV、軽乗用EV、軽商用EVまで商品ラインアップが広がっている。それでも2025年の新車販売に占めるEVの割合は3%にとどまった。世界平均は25%、中国は53%である。この差を「日本メーカーがEVを出していないから」だけで説明することは、もはや難しい。
車両価格、充電環境、商品ラインアップ、そしてHEVという強力な選択肢。日本では複数の条件が重なり、ユーザーがガソリン車やHEVからEVへ乗り換える理由を十分に作れていない。
世界ではEV市場そのものが拡大を続けている。問われているのは、EVが普及するかどうかではなく、日本でどう普及させるかである。
かつて現在につながる量産EV市場の立ち上がりで先行した日本が、再び存在感を高められるのか。車種を増やすだけでは足りない。ガソリン車やHEVではなく、EVを選ぶ理由をユーザーに提示できなければ、日本と主要EV市場との距離はさらに広がる可能性がある。
カーライフの関連記事

5m級の大型SUVが日本上陸! トヨタ ハイランダー 860万円 vs 日産 ムラーノ 796.4万円を燃費・広さ・装備で徹底比較! 【ハイランダー 徹底比較】

ペットを膝の上に乗せて運転するのは交通違反?小型犬なら大丈夫?猫は? エアバッグで致死的なリスク【知って得するクルマの基礎知識】
ついにドナドナか? トラブルは忘れた頃にやってくる! 【XK8購入記Vol.12】

駐車場代を節約したい人必見! 『NAVITIMEドライブサポーター』でエリア別駐車場料金相場を比較して賢く利用、もう駐車場難に悩まない! 【CAR MONO図鑑】

FMCで大幅値上げのレクサス ESは“買い”なのか!? 筆頭好敵手のアコードと徹底比較、驚きの実力差が判明!? 【新型レクサスES 徹底比較】
